
アームズ指数とは|上昇・下落の銘柄数を出来高で割った指標

アームズ指数の定義と計算式
アームズ指数は、米国のリチャード・W・アームズ氏が考案した、市場全体の需給を見る指標です。TRIN(トリン、Trading Index の略)とも呼ばれます。元の指数は、ニューヨーク証券取引所(NYSE)の全銘柄で、その日に上がった銘柄と下がった銘柄の数、それぞれの出来高を使って出します。
計算式は、(上昇銘柄数 ÷ 下落銘柄数)÷(上昇銘柄の出来高 ÷ 下落銘柄の出来高)です。前日の終値と同じ銘柄は、どちらにも入れません。分子は「上昇した銘柄が、下落した銘柄の何倍あるか」、分母は「上昇した銘柄の出来高が、下落した銘柄の何倍あるか」を表します。
図は、2026年10月27日の例です。上昇が245銘柄、下落が257銘柄で、銘柄数の比は0.953です。出来高は上昇側が16.60億株、下落側が11.77億株で、比は1.410です。0.953 ÷ 1.410 = 0.676で、1.0を下回りました。銘柄数では下落がわずかに多い日でも、出来高が上昇側に偏ると、指数は小さくなります。
アームズ指数の読み方の目安
解説でよく使われる読み方は、1.0未満なら上昇側に出来高が偏っていて買い優勢、1.0を超えると下落側に偏っていて売り優勢、1.0ちょうどは均衡、というものです。この読み方は、その日の需給を言い表したもので、このあと上がるか下がるかを言い当てるものではありません。
この記事では、0.5・1.0・2.0を境に、0.5未満、0.5〜1.0未満、1.0〜2.0未満、2.0以上の4つに分けて測ります。0.5と2.0は、極端な値の目安として筆者が置いた区切りです。固定の基準ではありません。
銘柄数の比だけで見た日との違い
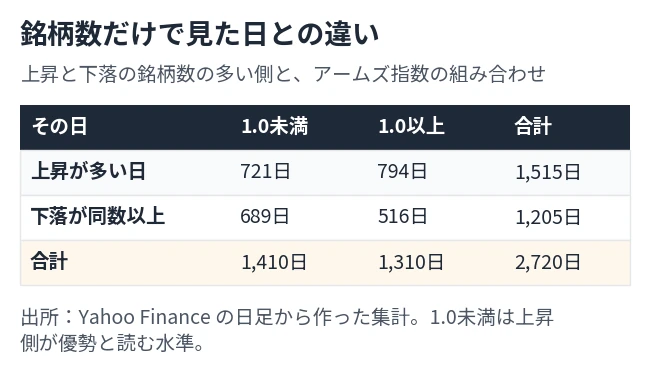
上昇銘柄のほうが多かった日は1,515日でした。そのうち、アームズ指数が1.0未満だった日は721日、1.0以上だった日は794日で、半分以上(52%)が1.0以上です。下落銘柄が同数以上の日は1,205日で、1.0未満が689日、1.0以上が516日でした。4つの日数を足すと2,720日になります。
アームズ指数は、銘柄数の多い側を言い当てる指標ではなく、出来高がどちらに偏ったかを足した指標です。銘柄数の比だけでは、出来高の大きい銘柄の動きが反映されません。
 アドバイス
アームズ指数は、銘柄数の比を出来高の比で割った数字だよ。1.0より小さいと、出来高が上がった銘柄に偏っているんだ。
アームズ指数の水準別の日数|1.0を境に、ほぼ半々
測ったデータと作り方
NYSE の上昇・下落の銘柄数と出来高は、無料で手に入る形では取れませんでした。そこで、Wikipedia の一覧にある S&P 500 構成の503銘柄(2026年10月時点)の日足の終値と出来高を、Yahoo Finance から取り、前日より上がった銘柄と下がった銘柄に分けて、アームズ指数を作りました。期間は2016年1月5日〜2026年10月28日の2,720営業日です。上昇か下落に分けられた銘柄は、1日あたり451〜503銘柄(中央値487)でした。
この指数は、NYSE の本物のアームズ指数ではありません。銘柄が大型株に偏り、現在の構成銘柄だけを過去へさかのぼって使っているため、当時は入っていなかった銘柄が含まれ、外れた銘柄は入っていません。数字の絶対値は、本物とずれます。
水準別の日数と割合

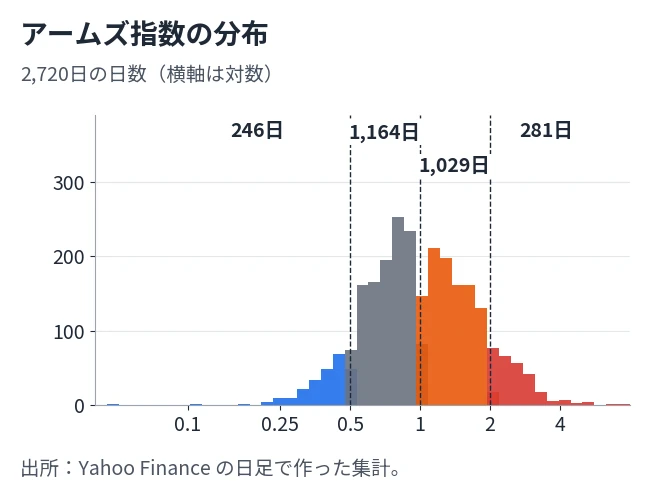
2,720日の内訳は、0.5未満が246日(9%)、0.5〜1.0未満が1,164日(43%)、1.0〜2.0未満が1,029日(38%)、2.0以上が281日(10%)でした。1.0未満の日は1,410日で、全体の52%です。中央値は0.98で、1.0のすぐ下に集まっています。
2.0以上は、1年あたり約26日です。分布の上側は長く伸び、最大は2021年6月21日の7.51、最小は2023年3月22日の0.05でした。9割の日は、0.43〜2.47の間に入っています。2.0以上と0.5未満は、10日に1日ほど出る値です。
アドバイス2,720日のうち、1.0未満は1,410日で、ほぼ半分だったよ。2.0以上は281日で、10日に1日くらい出ていたんだ。
アームズ指数の使い方|S&P 500 のその後を測った結果
同じ日の S&P 500 との関係
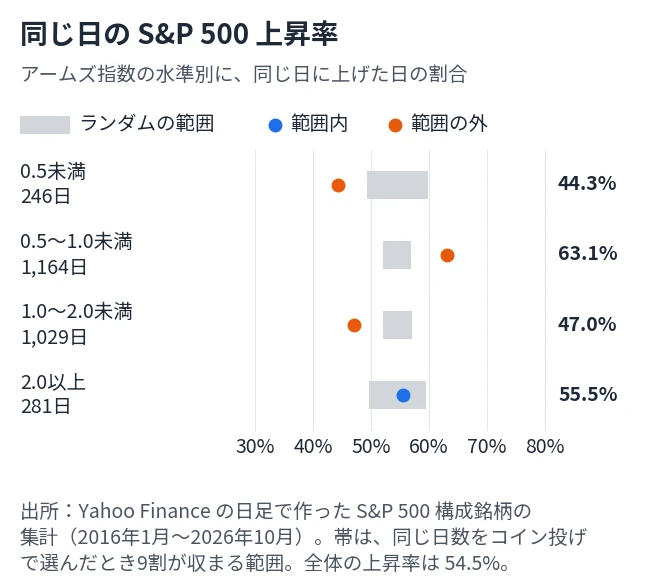
S&P 500 が前日より上がった日は、全体の54.5%でした。比べる相手は、全ての日から同じ日数をランダムに選んだときの割合で、二項分布の正規近似で出した90%の範囲(ランダムの範囲)です。
同じ日に上がった割合は、1.0未満の1,410日が59.9%(範囲52.4〜56.7%)、1.0以上の1,310日が48.8%(範囲52.3〜56.8%)で、どちらも範囲の外です。4つに分けると、0.5未満が44.3%、0.5〜1.0未満が63.1%、1.0〜2.0未満が47.0%、2.0以上が55.5%でした。0.5未満の日は、1.0未満の中でも上がった割合が少なく、読み方の「1.0未満は買い優勢」とは合いません。1.0〜2.0未満も、下がった日が多い側でした。
アームズ指数は、その日の終値の動きと同じ日に出る数字なので、同じ日の値動きとつながるのは当然です。次の節からは、指数が出たあとの動きを測ります。
翌営業日の S&P 500
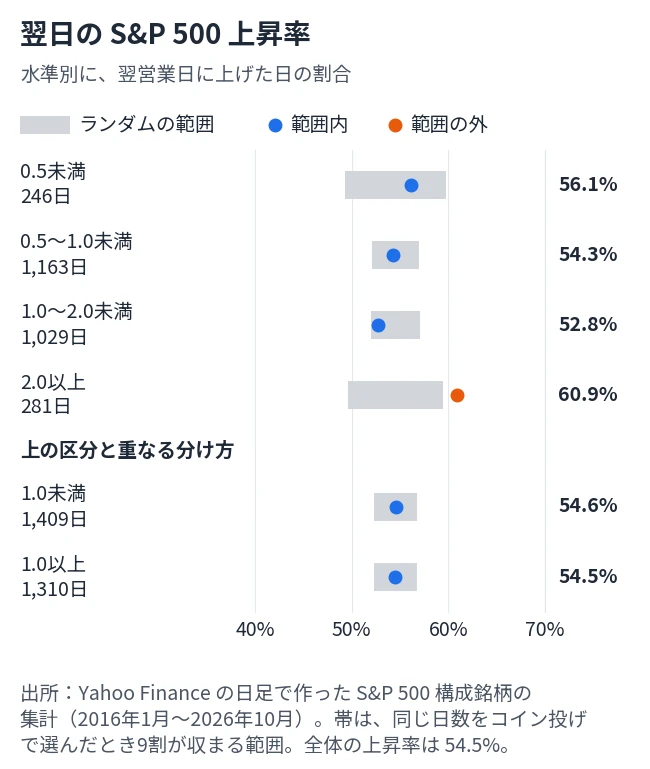
指数が出た日の終値から、翌営業日の終値までの動きを数えました。全体で上がった割合は54.5%です。0.5未満の246日が56.1%(範囲49.3〜59.8%)、0.5〜1.0未満の1,163日が54.3%(範囲52.1〜56.9%)、1.0〜2.0未満の1,029日が52.8%(範囲52.0〜57.1%)で、3つとも範囲に入りました。最終日の2026年10月28日は、翌日の値がないので、1日少なくなっています。
2.0以上の281日は60.9%で、範囲(49.7〜59.4%)の上にありました。ただし、1.0未満が54.6%、1.0以上が54.5%で、「1.0より下なら翌日も上がりやすい」という読み方は、測った範囲では成り立ちませんでした。
5営業日後の S&P 500

5営業日後の終値が、出た日より高かった割合は、全体で60.9%です。0.5未満が64.6%(範囲55.8〜66.0%)、0.5〜1.0未満が60.5%(範囲58.6〜63.3%)、1.0〜2.0未満が58.4%(範囲58.4〜63.4%)でした。2.0以上は68.7%で、範囲(56.1〜65.7%)の上です。1.0未満は61.2%、1.0以上は60.6%で、ほぼ同じです。
2.0以上の日を、期間の前半と後半に分けると、翌営業日は2016〜2020年が62.2%(範囲48.8〜62.5%)、2021〜2026年が59.4%(範囲46.6〜60.6%)で、どちらも範囲に入りました。5営業日後は、2016〜2020年が66.4%(範囲56.9〜70.1%)で範囲に入り、2021〜2026年が71.0%(範囲51.8〜65.6%)で範囲の上でした。
2.0以上の281日は、5営業日以内に近い日が続くことが多く、まとまりで数えると144回でした。各まとまりの最初の日だけを見ると、翌営業日が60.4%、5営業日後が70.8%です。値は大きく変わりませんが、日数は281日より少なく、範囲は広がります。2.0以上のあとに上がりやすい傾向は、わずかにありますが、確かなものとは言えません。
水準は翌日も続くか
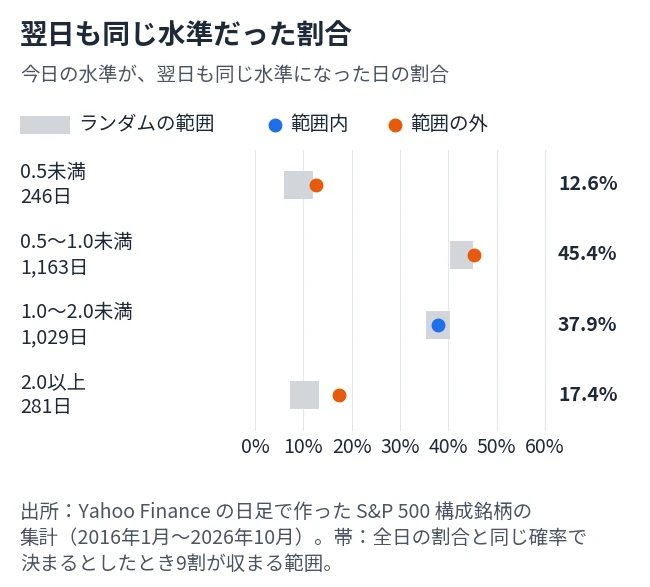
今日の水準が、翌営業日も同じ水準になった割合を数えました。0.5未満は12.6%(全日の割合9%を中心にした範囲は6.0〜12.1%)、0.5〜1.0未満は45.4%(範囲40.4〜45.2%)、1.0〜2.0未満は37.9%(範囲35.3〜40.3%)、2.0以上は17.4%(範囲7.4〜13.3%)でした。1.0〜2.0未満は範囲に入り、ほかの3つはわずかに外れています。続いた割合は、2.0以上でも2割に届かず、水準が翌日も続くとは言えません。
10日平均と200日線との組み合わせ
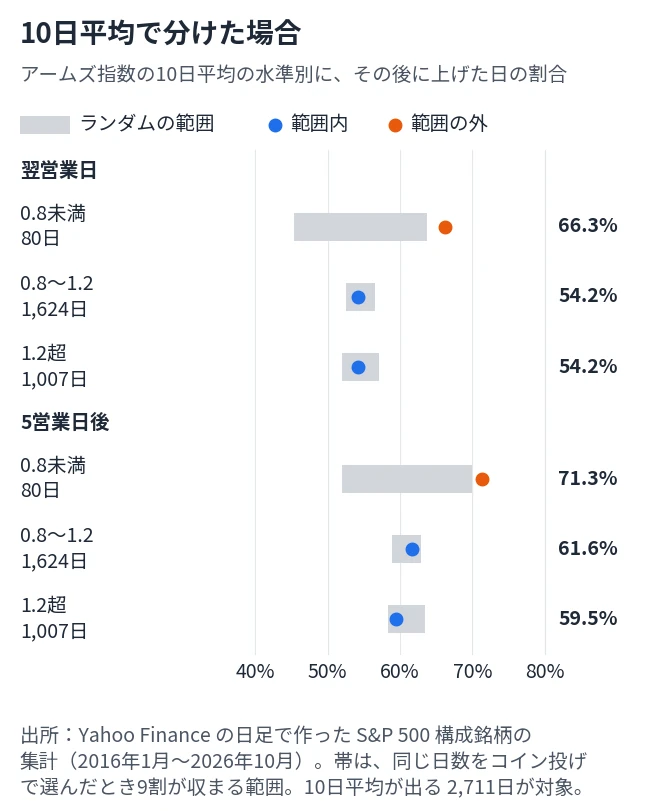
アームズ指数の10日平均で分けると、0.8未満の80日だけが、翌営業日66.2%(範囲45.4〜63.7%)、5営業日後71.2%(範囲51.9〜69.9%)で、範囲の上でした。0.8〜1.2の1,624日と、1.2超の1,007日は、翌営業日が54.2%で、範囲に入りました。0.8と1.2の区切りは、筆者が置いたものです。0.8未満は80日で、日数が少なく、まとまりも少ないため、確かな差とは言えません。

S&P 500 の終値が、200日移動平均より上か下かでも分けました。200日線の上は、1.0未満の1,106日が54.9%、1.0以上の980日が55.9%で、どちらも範囲に入りました。200日線の下では、1.0未満の195日が55.4%で範囲に入り、1.0以上の239日は48.1%(範囲49.2〜59.8%)で、範囲の下にわずかに外れました。移動平均線の基本は移動平均線の記事、RSIとの組み合わせはRSIの記事で説明しています。
RSI(14期間)と組み合わせた日は、2.0以上でRSIが30以下の日が9日、0.5未満でRSIが70以上の日が15日しかなく、割合を出せるだけの日数がありませんでした。
アドバイス同じ日の動きとは、はっきりつながっていたよ。でも翌日は1.0未満と1.0以上で差がなくて、2.0以上のときだけ少し上がりやすかったんだ。
アームズ指数とFX|ドル円など5通貨ペアで測った結果
ドル円は、アームズ指数に連れて動くか
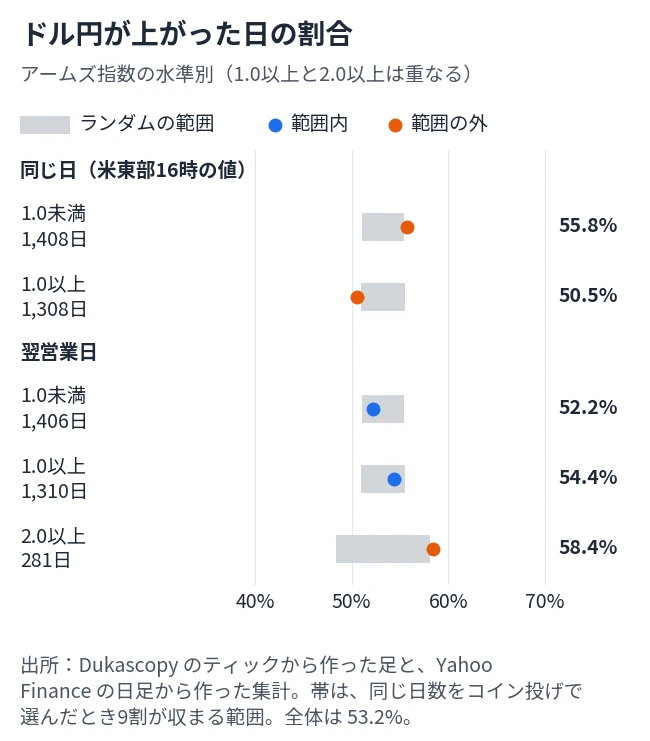
アームズ指数は株式の指標なので、FXで使うときは、株価の動きがドル円などに伝わることを前提にします。ここでは、Dukascopy のティックから作った足で、米東部時間16時の価格をその日のドル円の値とし、前の取引日の16時の値からの動きを数えました。ドル円が上がった日は、全体の53.2%です。
同じ日は、1.0未満の1,408日が55.8%(範囲51.1〜55.4%)、1.0以上の1,308日が50.5%(範囲51.0〜55.5%)で、1.0未満はわずかに範囲の上、1.0以上はわずかに下でした。差は5.3ポイントです。株が上がった日にドル円も上がりやすい日があった、という同じ日の動きの重なりと読めます。
翌営業日は、1.0未満の1,406日が52.2%(範囲51.1〜55.4%)、1.0以上の1,310日が54.4%(範囲51.0〜55.5%)で、どちらも範囲に入りました。「アームズ指数が下がればドル円が上がる」という読み方は、翌営業日の動きでは確かめられませんでした。2.0以上の281日は58.4%で、範囲(48.3〜58.1%)の上端をわずかに超えました。
ほかの通貨ペアとの比較

2.0以上の281日の翌営業日に、各通貨ペアが上がった割合は、ドル円が58.4%(範囲48.3〜58.1%)、ユーロドルが52.3%(範囲44.8〜54.6%)、ポンドドルが50.5%(範囲45.1〜54.9%)、ユーロ円が58.7%(範囲47.6〜57.4%)、豪ドル円が57.3%(範囲48.1〜57.9%)でした。ドル円とユーロ円が、範囲の上端をわずかに超えただけです。
円の通貨ペアは互いに連動して動くので、2つが範囲を超えたことを、別々の2回の確認とは数えられません。ドルを含む2つは範囲に入っています。2.0以上のあとにFXが上がりやすいとは、言えませんでした。
FX単独では、元の形で計算できない
為替は、株式のように1つの取引所に出来高が集まりません。通貨ペア1つだけでは、「上がった銘柄」「下がった銘柄」という分け方もできません。アームズ指数を、ドル円だけの足から元の形で出すことはできないので、この記事では株式から作った指数との関係だけを測りました。
アドバイスドル円は、同じ日だけ少し重なったよ。でも翌日は範囲に入っていて、アームズ指数が下がったからドル円が上がる、とは言えなかったんだ。
アームズ指数の表示・計算方法|自分で作る手順

MT4・MT5で表示できるか
MT4・MT5の価格データは、通貨ペアなどの足です。株式全体の上昇・下落の銘柄数と出来高は入っていないので、アームズ指数をMT4・MT5の画面へそのまま出すことはできません。TradingViewには、アームズ指数を計算するスクリプトが投稿されていますが、元になるデータの種類や期間は、スクリプトごとに違います。
表計算ソフトで作る手順
この記事の数字は、次の手順で作りました。表計算ソフトでも、同じ計算ができます。
- 対象の銘柄リストを用意します。この記事は、S&P 500 構成の503銘柄です。
- 各銘柄の日足の終値と出来高を集めます。
- 終値が前日より高い銘柄を「上昇」、低い銘柄を「下落」に分け、前日と同じ銘柄は除きます。
- 上昇と下落の銘柄数、それぞれの出来高の合計を日ごとに出します。
- (上昇銘柄数 ÷ 下落銘柄数)÷(上昇の出来高 ÷ 下落の出来高)を計算します。
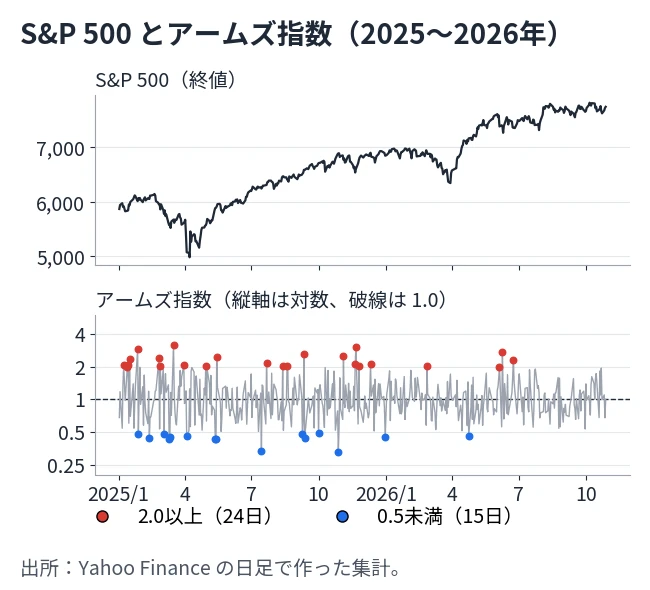
図の直近10営業日では、アームズ指数は0.68〜1.94の間でした。上昇が下落の約4.1倍あった10月20日は1.82、下落が上昇の約2.7倍あった10月23日は0.99で、銘柄数の比と指数が逆向きの日もあります。
アドバイス自分で作るなら、銘柄の終値と出来高を毎日集めて、上昇と下落に分けて割るだけだよ。範囲を同じにしないと、数字は比べられないから気をつけてね。
アームズ指数の注意点|測れたことと測れていないこと
水準の出方は年で違う
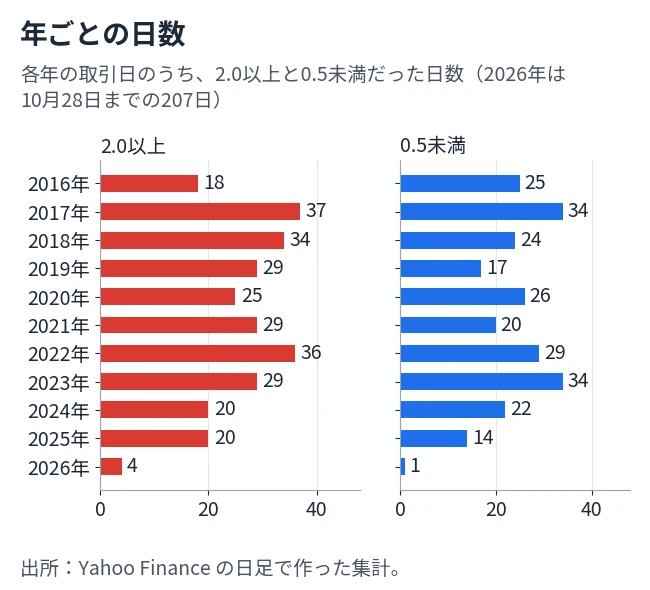
2.0以上の日数は、2016〜2025年は年18〜37日でした。2026年は10月28日までの207日で4日です。0.5未満は、年14〜34日で、2026年は1日です。同じ水準が、いつも同じ頻度で出るとは限りません。
この記事の数字の限界
この記事のアームズ指数は、S&P 500 の現在の構成銘柄から作った代用で、NYSE の本物とは別物です。Yahoo Finance の出来高が、各取引所の出来高の合計と同じかも確かめていません。ランダムの範囲は、日が1つずつ独立に選ばれると考えた計算です。5営業日後の動きは、近い日の動きが重なるため、実際の範囲はもっと広くなります。
水準別、期間別、通貨ペア別と、見る組み合わせを増やすほど、偶然で範囲の外に出る比べ方も増えます。範囲は90%なので、10回見れば、1回は外に出ます。範囲をわずかに超えただけの数字は、確かな差とは言えません。
測っていないこと
売買の損益、勝率、損切りや利確の幅は測っていません。FXの実際の売買でアームズ指数を使った場合の成績も、測っていません。ボリンジャーバンドなどほかの指標との組み合わせも測っていません。測ったのは、水準別に分けた日のあとの、S&P 500 と為替が上がった割合だけです。使う場合は、自分のデータと取引条件で確かめてください。
アドバイス水準が出る回数は、年で違ったよ。範囲を少し出ただけの数字は、偶然かもしれないから、気をつけてね。
要点
・アームズ指数は、(上昇銘柄数 ÷ 下落銘柄数)÷(上昇の出来高 ÷ 下落の出来高)。1.0未満は上昇側に出来高が偏った日
・S&P 500 構成の503銘柄で作った2,720日(2016年1月5日〜2026年10月28日)。0.5未満246日・0.5〜1.0未満1,164日・1.0〜2.0未満1,029日・2.0以上281日
・同じ日に S&P 500 が上がった割合は、1.0未満が59.9%、1.0以上が48.8%(全体54.5%)
・翌営業日に上がった割合は、1.0未満が54.6%、1.0以上が54.5%で差なし。2.0以上の281日は60.9%(範囲49.7〜59.4%)、5営業日後は68.7%(範囲56.1〜65.7%)
・ドル円は、同じ日は1.0未満が55.8%、1.0以上が50.5%。翌営業日は1.0未満52.2%、1.0以上54.4%で、範囲に入った
・測っていないのは、売買の損益、勝率、FXでの実際の成績
アームズ指数のよくある質問
アームズ指数とは何ですか?
株式市場全体の需給を見る指標です。上昇・下落の銘柄数の比を、出来高の比で割って出します。TRINとも呼ばれます。
1.0より小さいと、このあと上がりますか?
測った範囲では、そうは言えませんでした。S&P 500 が翌営業日に上がった割合は、1.0未満が54.6%、1.0以上が54.5%でした。1.0を境にした差は、同じ日の動きに出ていました。
2.0以上は買いのサインですか?
買いのサインとは言えません。2.0以上の281日は、S&P 500 が翌営業日に60.9%、5営業日後に68.7%上がり、ランダムの範囲の上でした。ただし、範囲はわずかな差で、日数も限られます。
FXでアームズ指数は使えますか?
FX単独では、元の形で出せません。株式の指数なので、為替の動きとの関係を見る形になります。ドル円が翌営業日に上がった割合は、1.0未満で52.2%、1.0以上で54.4%でした。
MT4・MT5に表示できますか?
そのままでは表示できません。MT4・MT5の価格データには、株式全体の上昇・下落の銘柄数と出来高が含まれないためです。
アームズ指数のまとめ
アームズ指数は、上昇・下落の銘柄数の比を、出来高の比で割った指標です。S&P 500 構成の503銘柄で作った2,720日では、同じ日に S&P 500 が上がった割合が、1.0未満で59.9%、1.0以上で48.8%と分かれました。一方、翌営業日に上がった割合は、1.0未満が54.6%、1.0以上が54.5%で、差はありませんでした。
2.0以上の281日は、翌営業日60.9%、5営業日後68.7%と、ランダムの範囲の上でした。ただし、範囲をわずかに超えた程度で、確かな差とは言えません。ドル円など5通貨ペアでは、翌営業日の動きは範囲に入るか、わずかに超える程度でした。測っていない売買の損益は、自分のデータで確かめてから使ってください。RSIの基本はRSIの記事、MACDはMACDの記事にまとめています。
この記事はFXの手法の情報提供で、特定の取引をすすめるものではありません。FXには価格変動のリスクがあり、元本を超える損失が出ることもあります。取引は自己責任で、リスク管理を自分で決めて行ってください。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。