
バルサラの破産確率とは|資金が減りきる確率を取引の条件から求める考え方
破産確率は、取引を続けたときに、資金が決めた水準まで減ってしまう確率です。バルサラの名は、先物取引の資金管理の本を書いたNauzer Balsaraに由来します。勝率と損益の比ごとに、破産確率を並べた表で知られています。
この記事で置いた前提
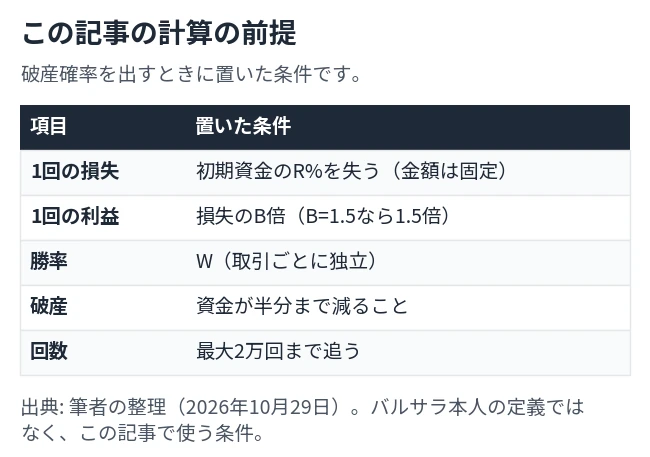
この記事の表は、バルサラの表そのものではなく、上の図の前提で自分で計算し直したものです。1回の損失は初期資金のR%で、金額は固定します。1回の利益は損失のB倍、勝率はWで、勝ち負けは毎回独立とします。破産は、資金が初期資金の半分まで減ることと置きました。
出典について、OANDA証券の解説記事などは、Nauzer J. Balsara氏が1992年の著書『Money Management Strategies for Futures Traders』で示した表として紹介しています。その表は、勝率5〜90%、リスクリワード1〜10、1回に投入する資金の割合100〜10%の範囲で、破産を資金がすべて失われることと定義しています。この記事は原典の表を使わず自分で計算し直したもので、範囲も破産の定義も違うため、数字を直接比べることはできません。
サイトのリスクリワード計算ツールにも、損失2%・資金が50%以下を破産とした前提で、勝率とリスクリワード比率ごとの破産確率の表があります。
 アドバイス
この記事の破産は、資金が半分になることだよ。計算の前提は、最初の図で確認してね。
バルサラの破産確率の式|簡易式とρの式の違い
簡易式の計算
損失を1としたときの1回あたりの期待値を、A = B × W − (1 − W) とします。資金の半分は、1回の損失の何回分かを U = 50 ÷ R で出します。簡易式は、破産確率 = ((1 − A) ÷ (1 + A)) の U 乗です。
勝率45%・利益1.5倍・損失2%では、A = 1.5 × 0.45 − 0.55 = 0.125、U = 25 なので、(0.875 ÷ 1.125) の25乗 = 0.19% になります。
ρの式の計算
利益が損失のB倍のときは、W × ρ の (B + 1) 乗 − ρ + (1 − W) = 0 の解のうち、0より大きく1より小さいものをρとします。破産確率は、ρの U 乗が目安です。勝率45%・利益1.5倍では ρ = 0.848、U = 25 で、0.848の25乗 = 1.6% です。
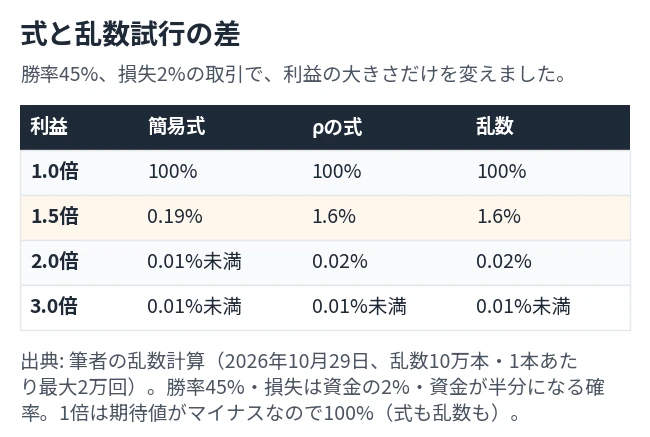
利益と損失が同じ大きさ(B = 1)のときは、2つの式は同じ値になります。勝率60%・利益1倍・損失2%では、どちらも0.004%でした。利益が1.5倍の勝率45%では、簡易式が0.19%、ρの式が1.6%、乱数試行が1.6%で、簡易式だけが約8分の1でした。
アドバイス利益が損失と違う大きさのときは、簡易式だと小さく出すぎるよ。1.5倍では、1.6%が0.19%になったね。
バルサラの破産確率表|勝率と利益の大きさ別の早見表
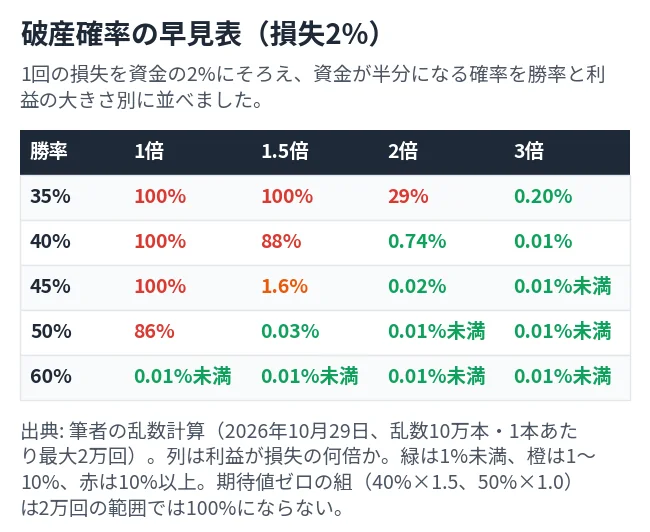
1回の損失を資金の2%にそろえ、資金が半分になる確率を、10万本の乱数試行の値で並べました。列は、損失を1としたときの利益の大きさです。
勝率45%・利益1.5倍は1.6%、勝率50%・利益1.5倍は0.03%、勝率40%・利益2倍は0.74%、勝率35%・利益2倍は29%でした。勝率35%でも、利益が3倍なら0.20%です。勝率60%の利益1倍以上と、勝率50%の利益2倍以上は、10万本のうち10本未満で、0.01%未満と表示しています。
期待値がゼロの組(勝率40%で1.5倍、勝率50%で1倍)は、式では100%です。乱数試行は1本を2万回で打ち切っているため、88%と86%でした。期待値がマイナスの組は、乱数試行でも100%でした。
表の使い方
自分の運用に当てはめるときは、勝率W、平均利益 ÷ 平均損失 = B、1回の損失 ÷ 資金 = R を出します。表の損失率は2%だけなので、ほかの損失率は次の節の図か、前の節の式で求めます。損失率から逆算するロットは、EAのロット計算の記事にまとめています。
アドバイス勝率が低くても、利益が大きければ表の数字は小さいね。勝率35%・利益3倍は0.20%だったよ。
バルサラの破産確率と損失率|1回の損失を変えたときの差
損失率ごとの破産確率
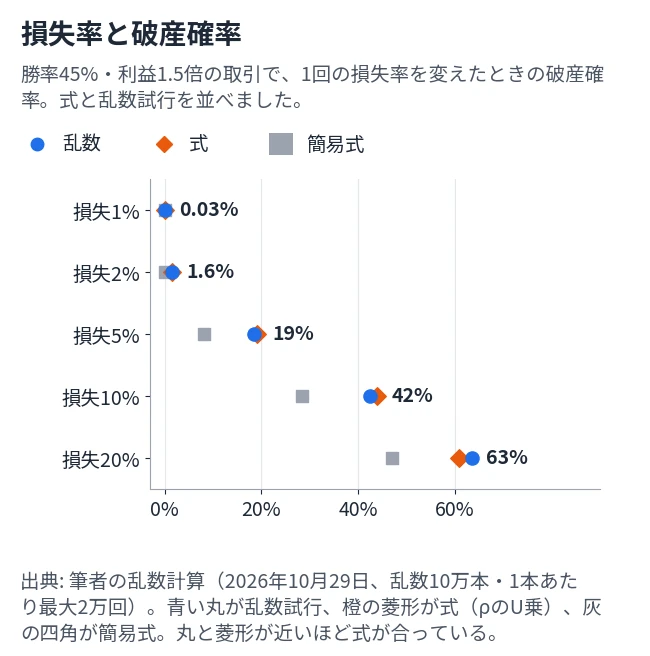
勝率45%・利益1.5倍のまま、1回の損失を資金の1%・2%・5%・10%・20%にしたときの破産確率を、条件をそろえて並べました(乱数試行10万本、2026年10月29日)。損失を2%から5%にすると、約12倍です。
| 1回の損失 | 乱数試行 | ρの式 | 簡易式 |
|---|---|---|---|
| 1% | 0.03% | 0.03% | 0.0% |
| 2% | 1.6% | 1.6% | 0.19% |
| 5% | 19% | 19% | 8.1% |
| 10% | 42% | 44% | 28% |
| 20% | 63% | 61% | 47% |
式とのずれ
ρの式は、損失10%までは乱数試行との差が1.4ポイント以内、20%では2.5ポイントでした。20%のときは、資金の半分に届くまでの損失が2〜3回なので、式のずれが大きくなったと考えられますが、理由は調べていません。簡易式は、2%で0.19%、5%で8.1%、10%で28%と、どの損失率でも乱数試行より小さく出ました。
アドバイス損失を2%から5%にしただけで、破産確率は1.6%から19%になったよ。損失率が効くんだね。
バルサラの破産確率の乱数試行|10万本で式と合うかを確かめた
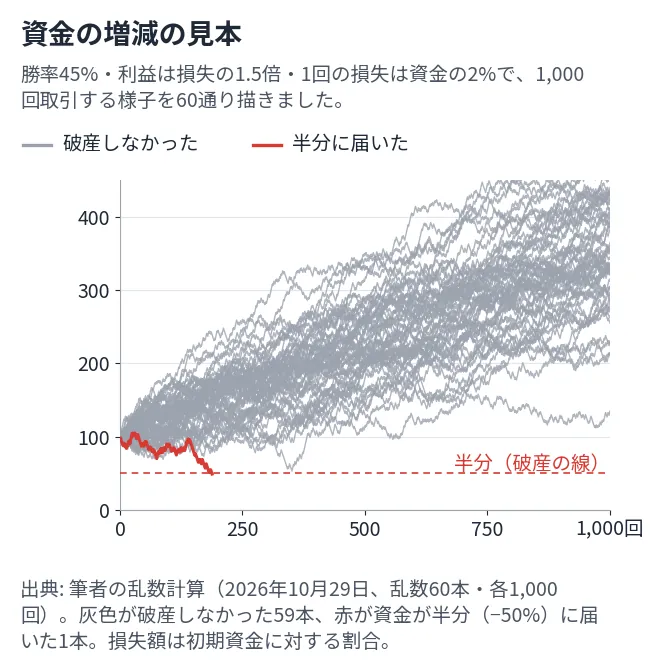
乱数試行のやり方
乱数試行の1本は、取引を最大2万回まで繰り返します。資金が初期資金の半分に届いたら破産、届かないまま2万回になったら破産なしと数えました。これを10万本行い、破産した本数の割合を破産確率としています。乱数の種は固定してあり、同じ条件なら同じ値になります。破産確率が1.6%のとき、10万本の乱数試行のぶれ(標準誤差)は約0.04ポイントです。
図は、勝率45%・利益1.5倍・損失2%の見本60本です。1本が188回目に資金の半分へ届き、次に深く下がった1本は資金が53まで(初期資金を100として)下がりました。60本中1本は1.7%で、式の1.6%に近い数字ですが、60本では偶然のぶれが大きく、10万本で確かめた値は1.6%です。
式と乱数試行の差
ρの式の値が0.1%〜90%だった4組(勝率35%×利益2倍、35%×3倍、40%×2倍、45%×1.5倍)では、乱数試行との差が最大0.2ポイントでした。乱数試行は式と同じ前提(独立・金額固定)で作った値なので、式が合ったことは計算が合っていることを示すだけで、実際の取引の破産を当てるものではありません。
アドバイス式と乱数試行は、4組で差が最大0.2ポイントだったよ。次は、前提を崩したらどうなるかを測るね。
バルサラの破産確率と連敗|勝ち負けが独立なら何回の連敗が起きるか
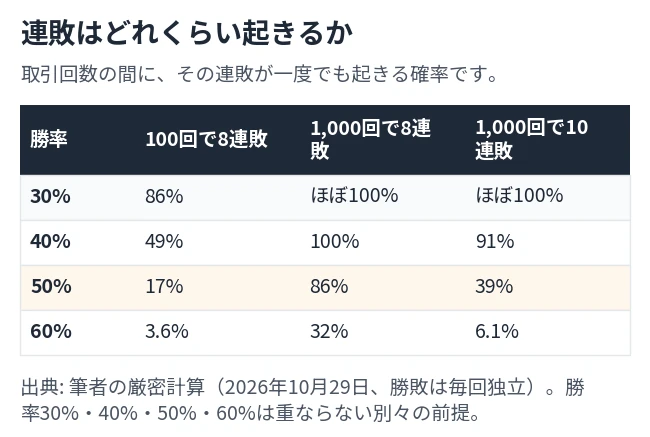
連敗が起きる確率
勝ち負けが毎回独立のとき、指定した回数の取引の間に、k連敗が一度でも起きる確率を、状態の遷移で厳密に計算しました。勝率50%でも、1,000回の取引で8連敗が一度でも起きる確率は86%、10連敗は39%です。100回の取引なら、8連敗が17%でした。
勝率40%では、1,000回で10連敗が起きる確率が91%、勝率60%では6.1%です。連敗だけで資金が半分になるのは、損失が5%なら10連敗、2%なら25連敗のときです。損益分岐の勝率や連敗を5ペア10年で測った結果は、FXで勝てない原因の記事にあります。
アドバイス勝率50%でも、1,000回のうちに10連敗が起きる確率は39%だよ。連敗の長さは、損失率と合わせて見てね。
バルサラの破産確率と負けの固まり|連敗が続きやすいと表より多くなる
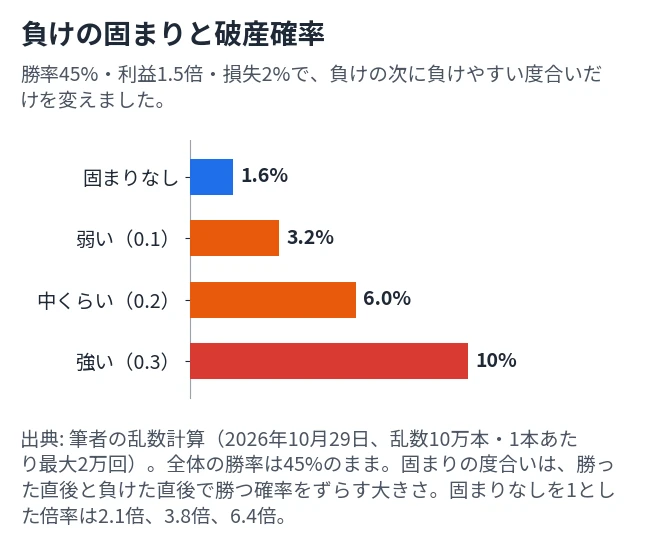
固まりの入れ方
表は、勝ち負けが毎回独立という前提です。負けが続けて出やすい場合を試すため、直前が勝ちなら次に勝つ確率を W + r × (1 − W)、直前が負けなら W × (1 − r) としました。全体の勝率はWのままで、rが「固まりの度合い」です。勝率45%でr = 0.2なら、勝ったあとは56%、負けたあとは36%で勝ちます。
勝率45%・利益1.5倍・損失2%で、rを0・0.1・0.2・0.3にすると、破産確率は1.6%・3.2%・6.0%・10%でした。固まりなしの2.1倍・3.8倍・6.4倍です。実際の取引で、固まりの度合いがどれくらいかは測っていません。
アドバイス固まりの度合いを0.2にすると、1.6%が6.0%になったよ。独立の表は、少なめに出ることがあるんだね。
バルサラの破産確率と損益のばらつき|1回の損益が一定でないとき
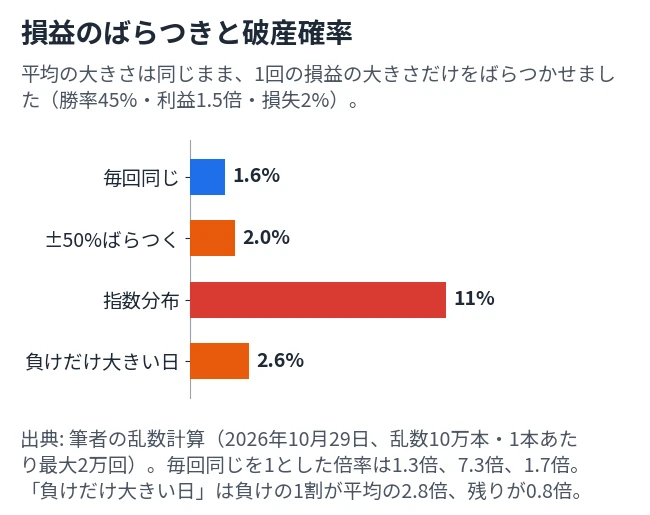
ばらつきの入れ方
表は、利益も損失も毎回同じ大きさという前提です。平均の大きさ(利益は損失の1.5倍、損失は2%)は変えずに、1回の損益だけをばらつかせました。「±50%ばらつく」は、利益も損失も平均の0.5〜1.5倍の一様な乱数、「指数分布」は、平均が同じ指数分布の乱数です。「負けだけ大きい日」は、負けの1割が平均の2.8倍、残りの9割が0.8倍になります。
破産確率は、毎回同じが1.6%、±50%ばらつくが2.0%、指数分布が11%、負けだけ大きい日が2.6%でした。毎回同じを1とすると、1.3倍・7.3倍・1.7倍です。損益のばらつきを変えても平均は同じですが、指数分布では大きな損失が混ざる分だけ、破産確率が大きくなりました。
アドバイス平均が同じでも、指数分布だと1.6%が11%になったよ。ばらつきも破産確率に効くんだね。
バルサラの破産確率を1%以下にする損失率|表どおりと負荷をかけた場合
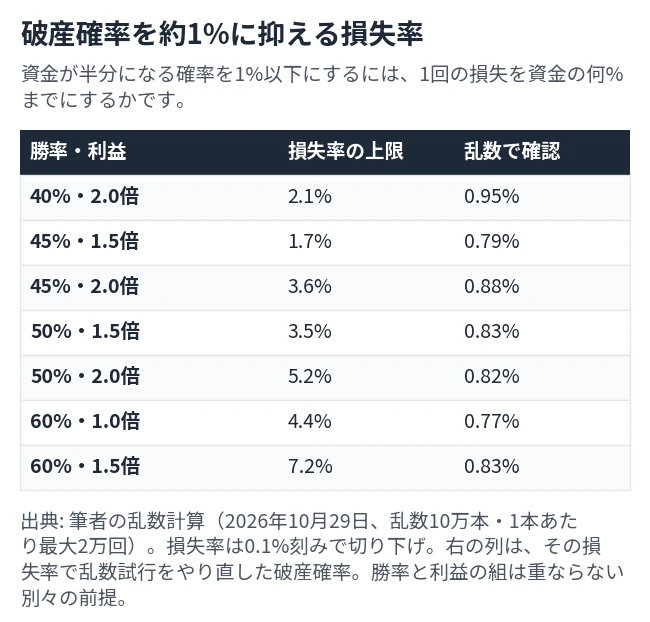
ρの式で、破産確率が1%以下になる最大の損失率(0.1%刻みで切り下げ)を求め、その損失率で乱数試行をやり直しました。勝率45%・利益1.5倍は1.7%、勝率50%・利益2倍は5.2%、勝率60%・利益1.5倍は7.2%で、乱数試行の破産確率は、7組とも0.77〜0.95%でした。勝率と利益の組は、それぞれ別の前提です。
表どおりの損失率に負荷をかけたとき
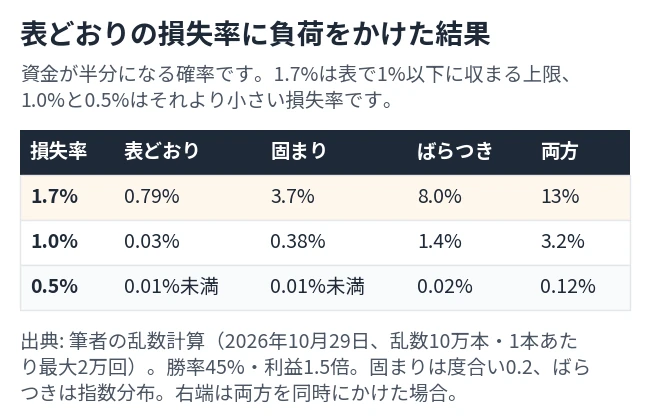
勝率45%・利益1.5倍で、表で1%以下に収まった損失率1.7%(0.79%)に、固まり(r = 0.2)を足すと3.7%、指数分布のばらつきを足すと8.0%、両方で13%になりました。損失率を1.0%にすると、固まりで0.38%、ばらつきで1.4%、両方で3.2%です。0.5%まで下げると、両方でも0.12%でした。
この結果から言えるのは、独立・一定という前提で出した損失率の上限は、前提が崩れると1%を超えることがある、という点です。モンテカルロ法そのものは、モンテカルロ法の記事で扱っています。
アドバイス表で1%以下の損失率1.7%でも、固まりとばらつきが両方あると13%になったよ。0.5%まで下げると0.12%だったね。
バルサラの破産確率と資金の回復|減った分を戻すのに必要な利益
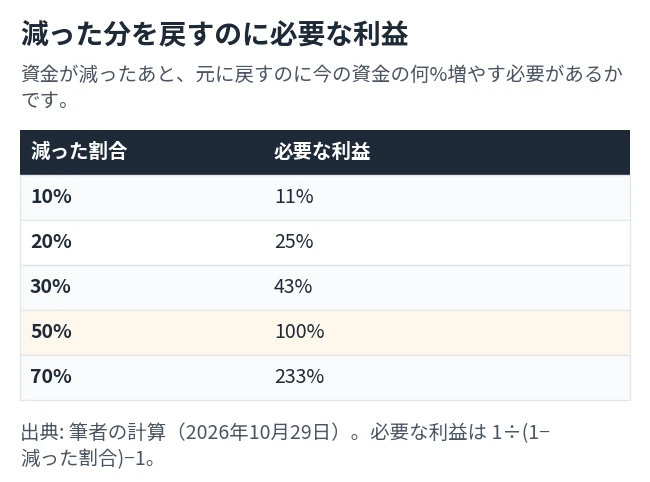
資金がd%減ったあと、元の資金へ戻すのに必要な利益は、今の資金に対して 1 ÷ (1 − d) − 1 です。10%減なら11%、20%減なら25%、30%減なら43%、50%減なら100%、70%減なら233%になります。この記事で破産と置いた「資金が半分」は、元に戻すのに今の資金を倍にする必要がある水準です。
測っていないこと
この記事で測ったのは、損失を初期資金の一定の割合で固定した取引の、資金が半分になる確率です。資金に応じて損失額を増減させる運用、スプレッドやスリッページ、勝率や損益比が時期で変わる場合は測っていません。実際のEAや手法での固まりの度合いやばらつきの大きさも測っていないので、自分の取引結果で確かめる必要があります。
アドバイス資金が半分になったら、戻すのに100%の利益が要るよ。表の破産は、そのくらい重い水準なんだね。
要点
・バルサラの破産確率は、資金が決めた水準まで減る確率を見積もる考え方。この記事では、資金が半分になることを破産と置いた
・勝率45%・利益1.5倍・損失2%の破産確率は、ρの式で1.6%、乱数試行(10万本)で1.6%、簡易式で0.19%
・同じ条件で損失を1%・2%・5%・10%・20%にすると、乱数試行で0.03%・1.6%・19%・42%・63%
・負けの固まりの度合い0.1〜0.3で1.6%が3.2〜10%に、損益が指数分布でばらつくと11%に増えた
・破産確率を表で1%以下にする損失率は、勝率45%・利益1.5倍で1.7%。固まりとばらつきを両方かけると13%で、0.5%まで下げて0.12%
・測っていないのは、損失額を資金に応じて変える運用、スプレッド、実際のEAでの固まりやばらつき
バルサラの破産確率のよくある質問
バルサラの破産確率とは何ですか?
勝率・損益の比・1回の損失の大きさから、資金が決めた水準まで減る確率を見積もる考え方です。この記事では、資金が半分になることを破産と置いて計算しました。
破産確率を1%以下にするには、1回の損失を何%にすればよいですか?
勝率と利益の大きさで変わります。この記事の前提では、勝率45%・利益1.5倍が1.7%、勝率50%・利益2倍が5.2%までです。負けが固まる場合やばらつく場合は、これより小さくする必要があります。
勝率50%でも破産することはありますか?
あります。利益と損失が同じ大きさの勝率50%(期待値ゼロ)では、乱数試行の86%が、2万回の間に資金の半分へ届きました。利益を1.5倍にして損失2%なら、0.03%です。
EAのバックテスト結果から、破産確率を計算できますか?
勝率と平均利益・平均損失を式に入れれば、目安は出せます。ただし、式は勝ち負けが独立で損益が一定という前提です。固まりやばらつきがあると破産確率は表より増えましたが、実際のEAでの度合いは測っていません。
バルサラの破産確率の計算機はありますか?
サイトのリスクリワード計算ツールに、破産確率の表があります。損失2%・資金が50%以下を破産とする前提で、勝率とリスクリワード比率ごとに並びます。
バルサラの破産確率のまとめ
バルサラの破産確率は、勝率・利益と損失の比・1回の損失の大きさから、資金が減りきる確率を見積もる考え方です。この記事では、資金が半分になることを破産と置き、ρの式と10万本の乱数試行で計算し直しました。勝率45%・利益1.5倍・損失2%では、どちらも1.6%で、損失を5%にすると19%、10%にすると42%でした。簡易式は、利益が損失と同じ大きさのときだけ合い、1.5倍では0.19%と小さく出ました。
式は、勝ち負けが独立で損益が一定という前提です。負けの固まりの度合い0.1〜0.3では1.6%が3.2〜10%に、損益が指数分布でばらつくと11%に増え、表で1%以下の損失率1.7%でも、両方をかけると13%でした。測っていない実際のEAでの固まりやばらつきは、自分の取引結果で確かめてから使ってください。損益の比と必要勝率はリスクリワードの記事にまとめています。
この記事はFXの資金管理の情報提供で、特定の取引をすすめるものではありません。FXには価格変動のリスクがあり、元本を超える損失が出ることもあります。取引は自己責任で、リスク管理を自分で決めて行ってください。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。