EAの選び方:EAの仕組みと7つの評価基準の実測
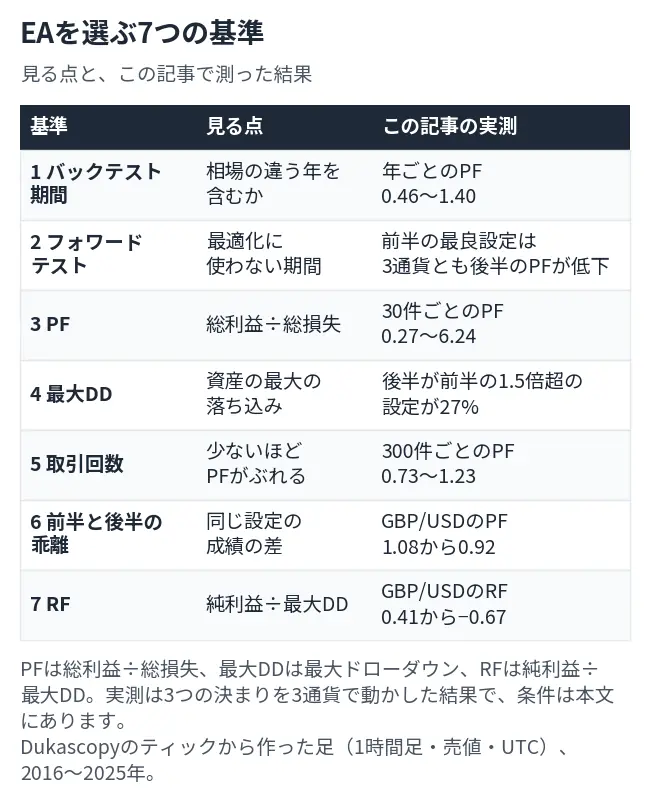
EA(Expert Advisor)は、MT4・MT5で動く自動売買プログラムです。売買の条件(決まり)をあらかじめ書いておくと、その条件に合ったときに、人の代わりに注文を出します。仕組みの全体は、システムトレードの記事にまとめています。
EAの長所
- 条件を数字で書いてあるので、同じ決まりで過去のデータを動かして確かめられます(バックテスト)。
- 決まりのとおりに注文を出し、条件を途中で変えることがありません。
- 端末とEAが動いているあいだは、画面を見ていない時間も売買の条件を確認し続けます。
EAの短所
- 過去のデータで良い成績が出ても、これからの成績は約束されません。この記事の実測でも、前半に良かった設定が後半で下がりました。
- MT5は、パソコンの電源を切るなどして端末が止まると、EAも止まります(MetaTrader 5ヘルプ)。
- 売り手の書いた成績は、条件(期間・通貨・スプレッド)が分からないと、比べられません。
 アドバイス
EAは、数字で確かめられるのが強みだよ。でも、その数字の見方を間違えると、選び間違えるんだ。次から、実測で見ていくね。
EAの選び方で、よく見る数字は、バックテストの期間・フォワードテスト・PF・最大ドローダウン(DD)・取引回数・前半と後半の差・RFの7つです。ここでは、7つそれぞれが何を意味するかと、実際の数字でどれくらいぶれるかを、測って確かめます。
PFとRFは、MQL5の定義に従います。PF(プロフィットファクター)は総利益÷総損失、RF(リカバリーファクター)は純利益÷最大DDです(MQL5)。
この記事の実測の条件
- データ:Dukascopyのティックから作った足(売値・UTC)。2016年1月〜2025年12月の1時間足で、USD/JPY・EUR/USD・GBP/USDです。
- 3つの決まり:「RSI逆張り」は、RSI(14)が30を下回ったら買い、70を上回ったら売り、50を横切るか24時間たったら決済します。「24本ブレイク」は、終値が直前24本の高値を上抜けたら買い、安値を下抜けたら売り、終値が直前12本の逆側の端を抜けたら決済します。「120本ブレイク」は、同じ形で120本と60本です。
- 約定:足の終値で決まりを判定し、次の足の始値で約定します。買いは買値、売りは売値で約定し、1往復につき、その年のスプレッド(ティックの買値と売値の差の中央値)を1回分引きます。
- 1件:入りから決済までの1往復です。最大DDは、決済順に損益(pips)を足した資産の最大の落ち込みです。
- 前半・後半:前半は2016〜2020年、後半は2021〜2025年です。設定を選ぶのは前半だけで、後半は選ぶのに使っていません。ただし、同じ過去のデータの中の期間で、実際の口座で動かすフォワードテストとは別のものです。
- 設定:ブレイクの入りN本と出M本の組み合わせです。Nは12・18・24・36・48・72・96・120、Mは6・9・12・18・24・36・48・60で、MがNより小さい44通りを、3通貨で動かした132通りです。
アドバイス決まりは、わざと単純にしたよ。売り物のEAの成績ではなくて、数字の見方を測るための実験だからね。
基準1:バックテストの期間は、年ごとの成績で見る
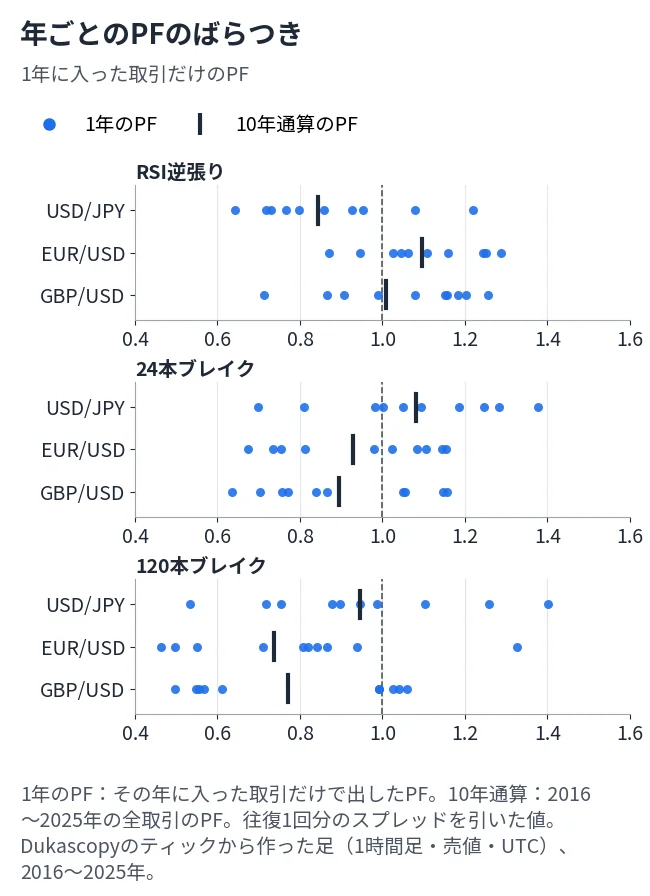
バックテストの期間は、長いほど、相場の違う年が入ります。年ごとのPFを見ると、同じ決まりでも、年によって0.46〜1.40と大きく違いました。1年の取引は、RSI逆張りと24本ブレイクで約118〜163件、120本ブレイクで約40件です。「期間が何年か」より、期間の中で成績がどう動いたかを、年ごとに確かめます。
10年通算のPFが1を超えたのは、RSI逆張りのEUR/USD(1.10)とGBP/USD(1.01)、24本ブレイクのUSD/JPY(1.08)の3通りで、最大でも1.10でした。この記事では、何年以上なら十分という線は引きません。
基準2:フォワードテストは、選ぶのに使っていない期間で見る
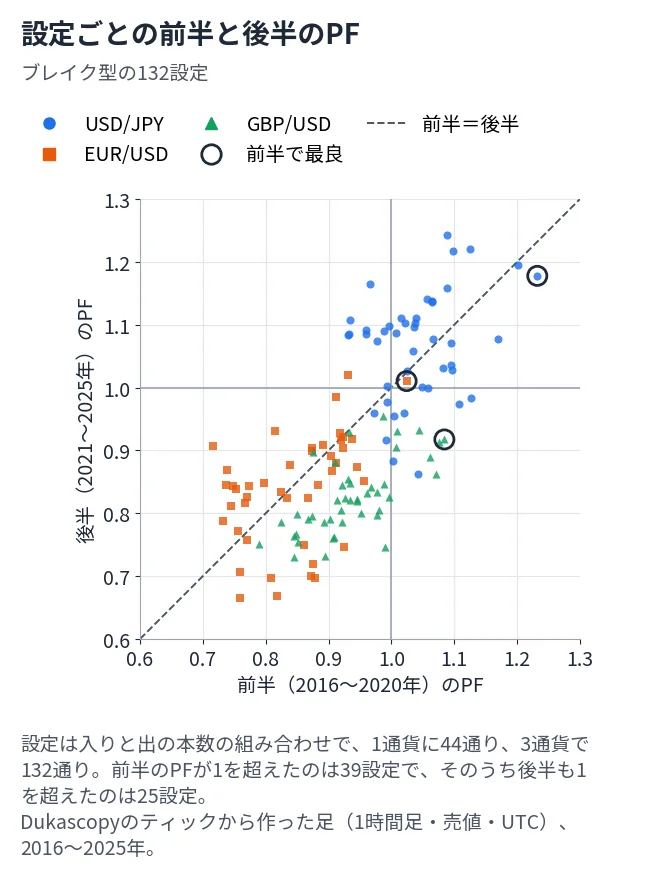
MT5のストラテジーテスターにも、最適化に使った期間のあとの期間をフォワード期間として分ける設定があります(MetaTrader 5ヘルプ)。選ぶのに使っていない期間で確かめる、という考え方です。
ブレイク型の132設定のうち、前半のPFが1を超えたのは39設定で、そのうち後半も1を超えたのは25設定でした。残りの14設定は、後半に1を割りました。通貨別では、GBP/USDは前半に1を超えた7設定がすべて後半に1以下で、USD/JPYは31設定のうち24設定が後半も1を超えました。
基準3:PFは、何件で出した数字かを見る
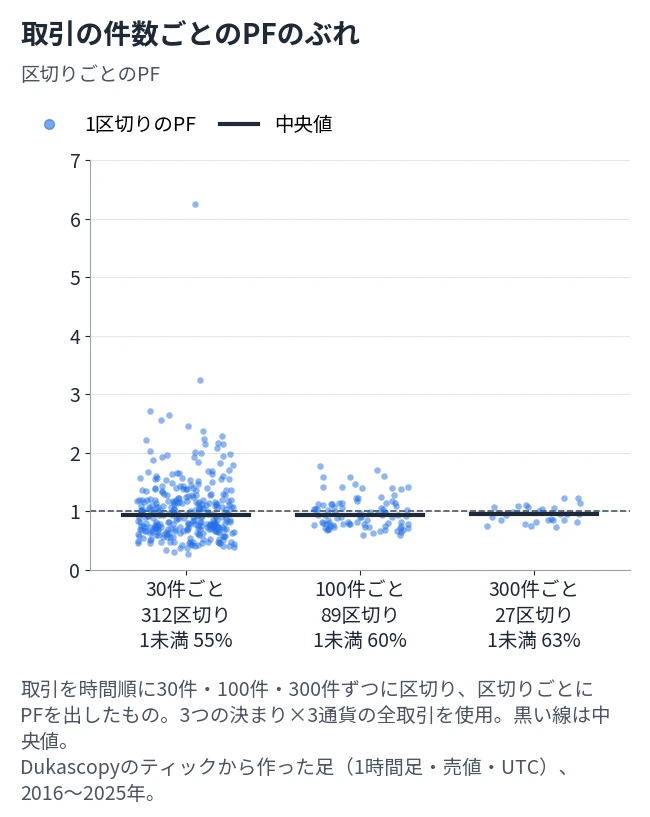
取引を時間順に30件・100件・300件ずつに区切って、区切りごとにPFを出しました。30件ごとでは312区切りでPFは0.27〜6.24、1を割った区切りは55%でした。100件ごとでは89区切りで0.60〜1.78、300件ごとでは27区切りで0.73〜1.23で、1を割った区切りは63%です。
同じ決まりの同じ相場でも、件数が少ない区切りでは、PFが2を超えることも0.5を割ることもあります。30件のPFが高いだけでは、良い決まりかどうかは分かりません。PFには、何件の取引から出した数字かを、必ず添えて見ます。
基準4:最大DDは、期間が変わると大きく動く
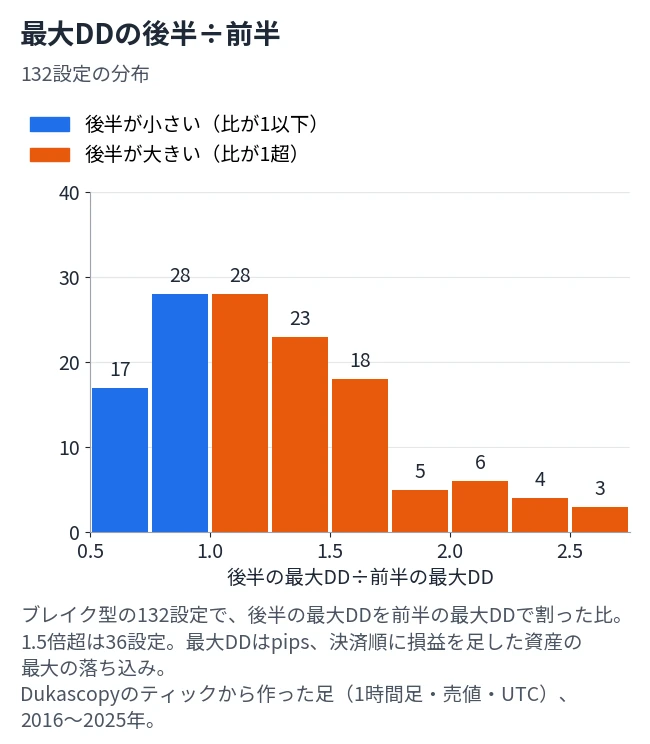
ブレイク型の132設定で、後半の最大DDを前半の最大DDで割った比の中央値は1.21でした。比が1を超えた(後半のほうがDDが大きい)のは87設定で66%、1.5を超えたのは36設定で27%です。前半のバックテストの最大DDは、後半に超えられることがあります。最大DDの基準は、バックテストの数字ぎりぎりに置かず、超えたときの対応を決めておきます。
基準5:取引回数は、PFのぶれの大きさを決める
基準3の図のとおり、300件ごとでは、PFは0.73〜1.23におさまりました。30件ごとの0.27〜6.24と比べると、件数が多いほど、PFのぶれは小さくなります。ブレイク型の132設定は、前半の取引が最も少ない設定でも191件ありました。この記事では、何件以上なら十分という線は引きません。
アドバイス件数が少ないPFは、大きくぶれるよ。300件ごとのPFは0.73〜1.23で、30件ごとの0.27〜6.24よりずっと狭かったんだ。
基準6:前半と後半の乖離は、最良設定ほど見る
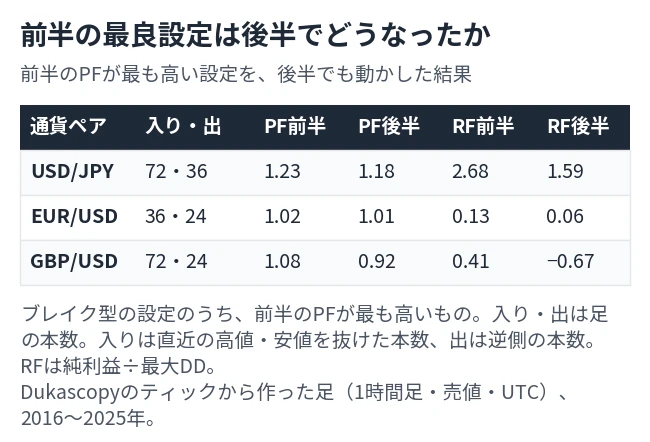
前半のPFが最も高い設定を、通貨ごとに選んで、後半でも動かしました。USD/JPYは、入り72本・出36本で、PFが1.23から1.18でした。EUR/USDは、入り36本・出24本で1.02から1.01、GBP/USDは、入り72本・出24本で1.08から0.92です。3通貨とも、後半のPFは前半より下がりました。
USD/JPYは、44設定の平均PFが前半1.04、後半1.07で、後半のほうが高い通貨です。それでも、前半で最良だった設定は、後半で5番目でした。前半の成績で選んだ設定が、後半も最良とは限りません。
アドバイス前半で一番良かった設定は、3通貨とも、後半は成績が下がったよ。GBP/USDは、1を割ったんだ。
基準7:RFは最大DDで割る数字なので、DDが動くと変わる
RF(純利益÷最大DD)を同じ最良設定で見ると、USD/JPYは2.68から1.59、EUR/USDは0.13から0.06、GBP/USDは0.41から−0.67でした。GBP/USDは、後半の純利益が−1,014.5 pipsで、RFがマイナスになりました。RFが2以上といった線は、この記事では根拠を示せないので引きません。
EAの選び方:バックテスト設定・フォワードテスト・購入前の確認
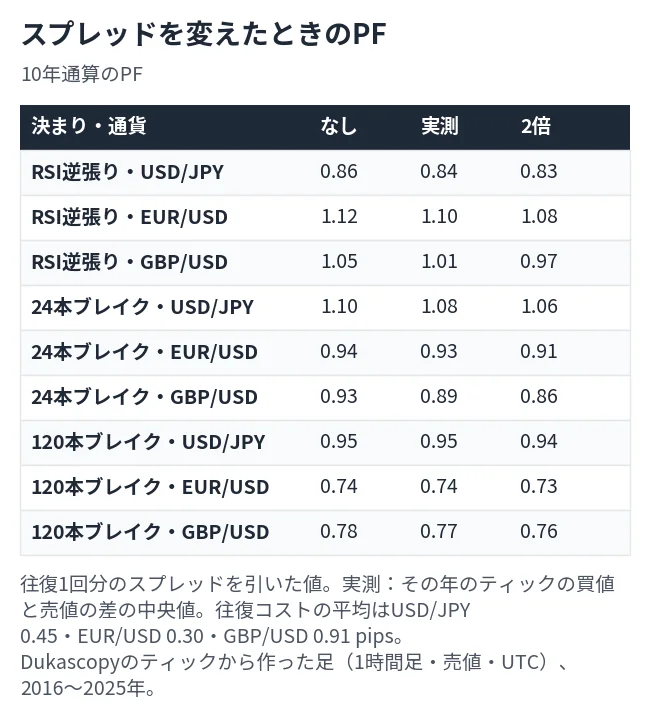
バックテストのスプレッドの設定で、PFは変わります。スプレッドなしから実測の2倍まで動かすと、PFは9通りで0.01〜0.08下がりました。GBP/USDのRSI逆張りは、スプレッドなしで1.05、実測で1.01、2倍で0.97で、1を割りました。スプレッドは、年ごとのティックの買値と売値の差の中央値で、往復コストの平均は、USD/JPYが0.45 pips、EUR/USDが0.30 pips、GBP/USDが0.91 pipsです。
バックテストでスプレッドを固定にしている場合は、運用する業者の実際のスプレッドと比べます。この記事では、業者ごとのスプレッドは測っていません。
バックテストの結果で確かめる数値
- 期間と通貨:年ごとに成績がどう動いたか(基準1)。
- 取引回数:何件の取引から出した数字か(基準3・5)。
- PF:総利益÷総損失。1を超えるかと、件数・スプレッドの条件(基準3)。
- 最大DD:決済順の損益の、最大の落ち込み。後半に超えられることがある(基準4)。
- RF:純利益÷最大DD。DDが動くと変わる(基準7)。
- 最適化の範囲:最適化に使った期間と、使っていない期間の成績の差(基準2・6)。
フォワードテストを見るときの注意
フォワードテストは、最適化に使っていない期間で、決まりを動かして確かめることです。この記事の後半は、同じ過去のデータの中のフォワード風の確認で、実際の口座でのフォワードテストではありません。売り手が示すフォワードの成績は、期間・口座の種類・スプレッドの条件が書いてあるかを確かめます。
無料EAと有料EAの違い:購入前に確かめる項目
無料か有料かは、成績の良し悪しを決める条件として、この記事では測っていません。無料EAと有料EAの値段の相場も、ここでは示しません。どちらを選ぶときも、成績の数字が、次の項目に答えているかを確かめます。
- 期間:何年から何年までか。年ごとの成績が出ているか(基準1)。
- 通貨と時間足:どの通貨で、どの時間足か。
- 1件の数え方:1往復を1件とするか。ポジションを分けて数えていないか。
- スプレッドと手数料:固定か、実測か。実測の2倍で動かしたらどうなるか。
- 最適化に使った期間と、使っていない期間:前半と後半の差が出ているか(基準2・6)。
- 最大DDとRF:期間のどこで最大DDが出たか。
- フォワードテスト:口座の種類(デモか実口座か)と、期間、取引回数。
これらが書かれていないEAは、数字を比べられません。比べられる数字が出ているかは、売り手のページで確かめます。EAの購入前の注意点は、詐欺EAの見分け方の記事にもまとめています。
アドバイス無料か有料かより、条件が書いてあるかを先に見るよ。条件が分からない数字は、比べようがないんだ。
EAの選び方:タイプ別の違い(保有時間・週末・窓)
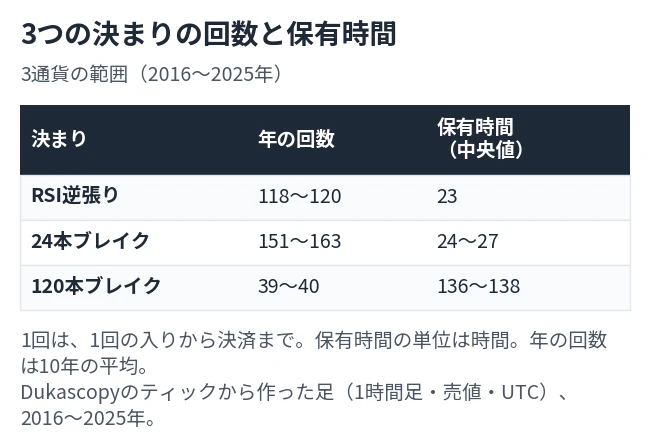
3つの決まりは、取引の回数と保有時間が、大きく違います。RSI逆張りは1年に約118〜120件、保有の中央値は23時間、24本ブレイクは約151〜163件で24〜27時間、120本ブレイクは約39〜40件で136〜138時間です。EAのタイプを選ぶときは、1年の回数と、1件の保有時間を、運用の条件と合わせて見ます。
スキャルピングなどの、1時間より短い足で動くEAは、この記事では測っていません。短い足のEAは、別に確かめる必要があります。ここで見たのは、1時間足で動く3つの決まりです。
週末をまたぐ取引
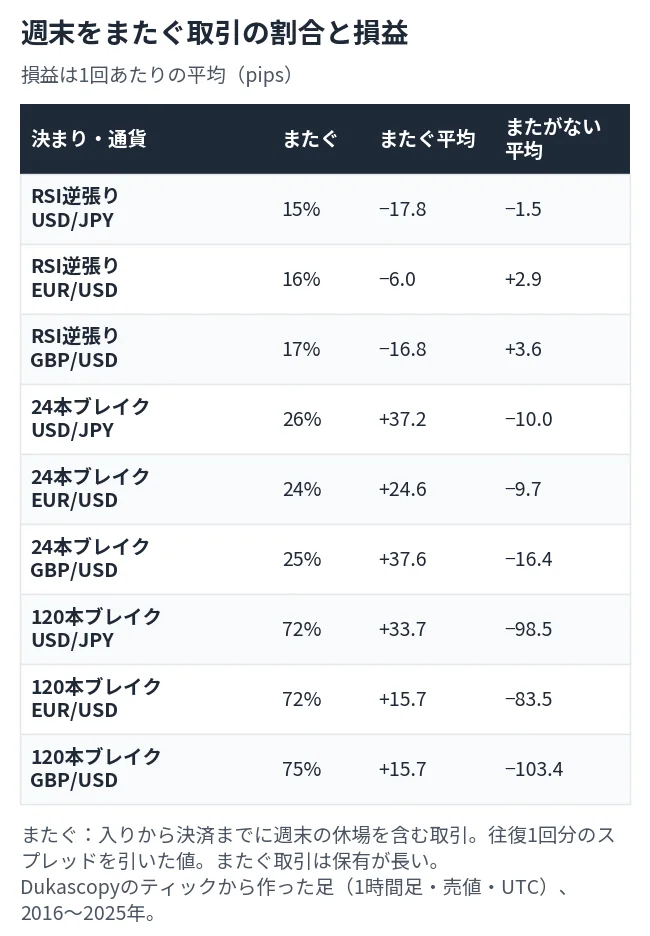
入りから決済までに週末の休場を含む取引の割合は、RSI逆張りが15〜17%、24本ブレイクが24〜26%、120本ブレイクが72〜75%でした。1回あたりの平均損益は、RSI逆張りでは、週末をまたぐ取引が−17.8・−6.0・−16.8 pipsで、またがない取引(−1.5・+2.9・+3.6 pips)より悪い値でした。24本ブレイクと120本ブレイクは逆で、またぐ取引がプラス、またがない取引がマイナスでした。
週末をまたぐ取引は、保有時間も長いので、この差が週末だけによるものかは、この記事では切り分けていません。保有時間の長いEAは、週末を持ち越す取引が多い、という事実を押さえておきます。
週末の窓の大きさ
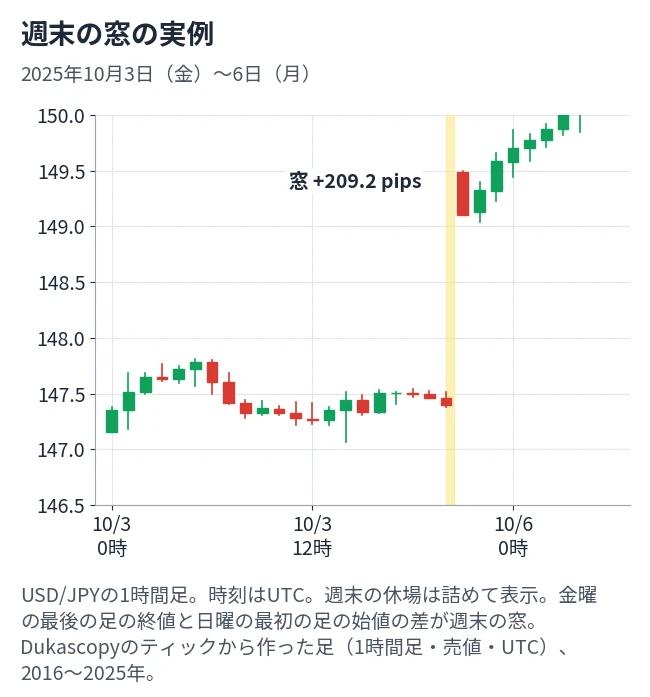
金曜の最後の足の終値から、日曜の最初の足の始値までの差を、週末の窓として測りました。2016〜2025年の約524週末で、窓の大きさ(絶対値)の中央値は、USD/JPYが8.2 pips、EUR/USDが5.1 pips、GBP/USDが8.9 pipsです。上位10%の境目は33.6・20.9・30.6 pips、最大は209.2・192.7・234.4 pipsでした。
最大のUSD/JPYは、2025年10月3日(金)の最後の足の終値147.399から、10月5日(日)の最初の足の始値149.491へ、209.2 pips上に開いた窓です。図は、その前後の1時間足です。この記事では、窓をまたいだときの損切りの約定の価格は測っていません。
アドバイス週末の窓は、中央値で5〜9 pipsだけど、最大は200 pipsを超えた週もあったよ。120本ブレイクは、取引の72〜75%が週末をまたいだんだ。
EAの種類ごとの考え方は、トレンドフォローEAの記事、ストキャスティクスEAの記事、グリッドEAの記事にまとめています。
EAの選び方:リスク管理と運用環境(取引量・最大DD・VPS)
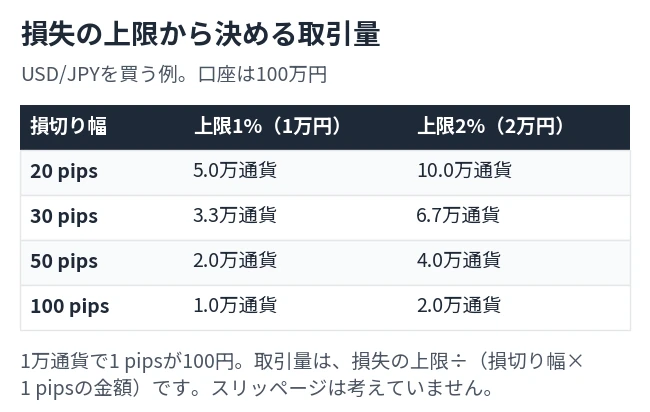
取引量は、損失の上限を、損切り幅の損失(1万通貨あたり)で割って決めます。USD/JPYは、1万通貨で1 pipsが100円なので、損切りが30 pipsなら、1万通貨あたり3,000円の損失です。口座が100万円で、損失の上限を1%(1万円)に置くと、取引量は約3.3万通貨になります。損失の上限を口座の何%に置くのが良いかは、この記事では測っていません。
レバレッジは、国内の登録業者では、個人は証拠金の4%以上(25倍以下)と決められています(金融庁)。取引量を決めるときは、損失の上限と、証拠金に対する取引量の両方を確かめます。
異なる決まりを組み合わせたときの最大DD
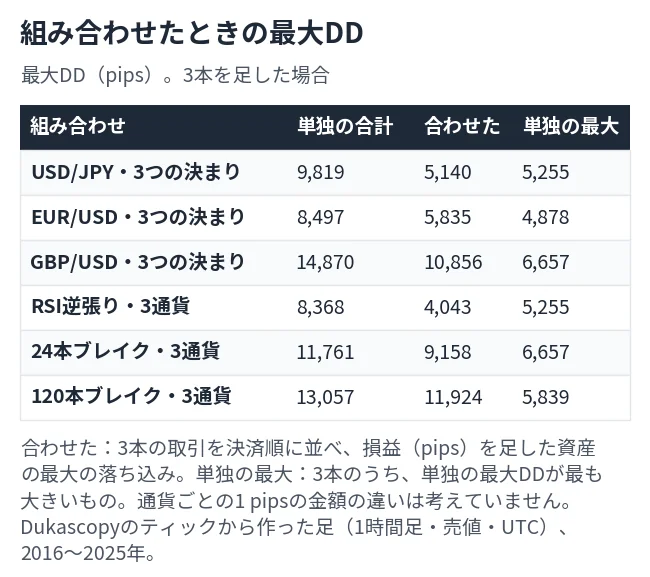
3つの決まり(または3通貨)の取引を、決済順に並べて損益を足すと、合わせた最大DDは、単独の最大DDの合計より、6通りすべてで小さくなりました。たとえばUSD/JPYの3つの決まりは、単独の合計が9,819 pips、合わせると5,140 pipsです。ただし、合わせた純損益は、6通りすべてでマイナスでした。組み合わせは、DDを小さくする効果はありましたが、成績の悪い決まりを良くはしません。
RSI逆張りと24本ブレイクの月ごとの損益の相関は、−0.49〜−0.75でした(通貨ごと)。24本ブレイクと120本ブレイクは、+0.21〜+0.36です。この記事では、通貨ごとの1 pipsの金額の違いは考えず、pipsを足しています。
最大DDの基準は、運用の前に決めておく
基準4のとおり、後半の最大DDが前半の1.5倍を超えた設定が27%ありました。止める条件(最大DDがいくらを超えたら止めるか、何件の取引で見直すか)は、運用を始める前に決めておきます。この記事では、止める基準の良し悪しは測っていません。
アドバイス複数の決まりを組み合わせると、DDは小さくなったよ。でも、純損益はマイナスのままだったから、組み合わせは万能じゃないんだ。
FX業者と環境の選び方
業者ごとのスプレッド・約定力の比較は、この記事では測っていません。業者を比べる表も、載せません。確かめる項目と、決まっているルールだけを挙げます。
業者を選ぶときに確かめる項目
- EAの利用が認められているか(MT4・MT5が使えるか)。
- スプレッドの実際の値と、取引時間帯ごとの広がり(バックテストのスプレッドと比べる)。
- 約定の仕組みと、注文が通らなかったときの扱い。
- 登録業者か。国内の登録業者は、個人の証拠金が取引額の4%以上(25倍以下)と決められています(金融庁)。
- 取引の最低単位と、取引量の刻み。
国内業者と海外業者の違い
国内の登録業者を通じたFX取引の利益は、申告分離課税(所得税15%・住民税5%、復興特別所得税が別に加わります)です(国税庁)。海外業者の税の扱いは、この記事では調べていません。税理士や税務署に確認します。
EAを動かし続ける環境(VPS)
MT5は、端末が止まるとEAも止まります。パソコンの電源を切る・再起動する・通信が切れる、といった場合も同じです。EAを24時間動かしたいときは、止まらない環境(VPS)に端末を置く考え方があります。VPSの値段や、業者ごとの提供条件は、この記事では比べていません。ノーコードでEAを作る方法は、EAビルダーの記事、cTraderの使い方はcTraderの記事にまとめています。
アドバイスEAを選ぶ前に、動かす環境も決めておこうね。端末が止まったら、EAも止まるんだ。
要点
・実測(3つの決まり・3通貨・1時間足・2016〜2025年)で、10年通算のPFは0.74〜1.10、1を超えたのは9通りのうち3通りでした
・年ごとのPFは0.46〜1.40、30件ごとのPFは0.27〜6.24、300件ごとは0.73〜1.23で、件数が少ないほどぶれました
・前半(2016〜2020年)でPFが最も高かった設定は、3通貨とも後半(2021〜2025年)でPFが下がりました
・後半の最大DDが前半の1.5倍を超えた設定が27%ありました
・組み合わせで最大DDは小さくなりましたが、純損益はマイナスのままでした
・スキャルピング・業者ごとのスプレッド・無料と有料の成績の差・海外業者の税は測っていません。数字は、売買の成績や将来を約束するものではありません
EAの選び方でよくある質問
EAを選ぶとき、最も重要な基準は何ですか?
この記事の実測では、1つの数字だけで決められませんでした。PFは30件ごとに0.27〜6.24とぶれ、前半で最良だった設定は3通貨とも後半で下がりました。期間・件数・前半と後半の差・スプレッドの条件を、そろえて確かめます。
EAは、最低いくらの資金から始められますか?
この記事では、最低資金の金額は示しません。取引量は、損失の上限を損切り幅の損失で割って決めます。USD/JPYで損切り30 pips、損失の上限が1万円なら約3.3万通貨です。レバレッジは、国内の登録業者で証拠金の4%以上(25倍以下)と決められています。
EAを24時間動かすには、VPSが必要ですか?
24時間動かすなら、VPSなど止まらない環境が選択肢になります。VPSの条件や値段は、この記事では比べていません。
複数のEAを組み合わせると、リスクは小さくなりますか?
この記事の実測では、最大DDは小さくなりました。3つの決まりを合わせた最大DDは、単独の合計より、6通りすべてで小さくなりました。ただし、合わせた純損益はすべてマイナスで、組み合わせで成績の悪い決まりが良くなるわけではありません。
成績が悪くなったら、EAを止めるべきですか?
止める条件は、運用を始める前に決めておきます。具体的な基準の良し悪しは、この記事では測っていません。
EAの利益に、税金はかかりますか?
国内の登録業者のFXの利益は、申告分離課税です(国税庁)。海外業者は調べていません。
EAの選び方のまとめ
EAの選び方の数字は、条件がそろっていないと比べられません。この記事の実測(3つの決まり・3通貨・1時間足・2016〜2025年)では、10年通算のPFは0.74〜1.10で、30件ごとのPFは0.27〜6.24と大きくぶれ、前半で最良だった設定は3通貨とも後半で下がり、後半の最大DDが前半の1.5倍を超えた設定が27%ありました。組み合わせで最大DDは小さくなりましたが、純損益はマイナスのままでした。スキャルピング・業者ごとのスプレッド・無料と有料の成績の差・海外業者の税は測っていません。この記事の数字は、売買の成績や将来を約束するものではありません。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。