
ATRとは|足の値幅を平均した、動きの大きさの指標
ATRの定義と単位
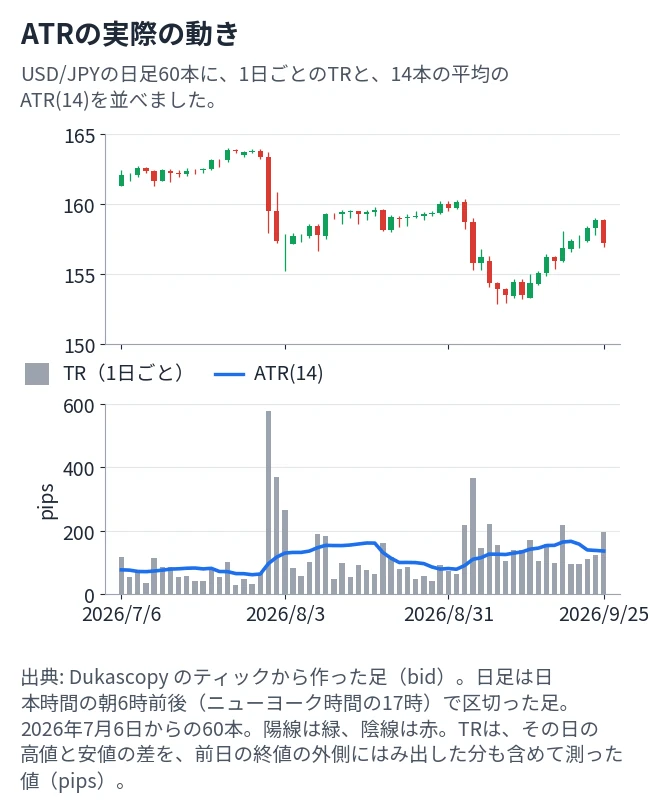
ATRは、J. Welles Wilder Jr.が1978年の著書『New Concepts in Technical Trading Systems』で紹介した指標です。足1本ごとの値幅を「TR(True Range)」と呼び、そのTRを直近の何本かで平均した値がATRです。単位は価格と同じで、USD/JPYなら円です。見やすいように、この記事では円の通貨は0.01円、ドルの通貨は0.0001ドルを1pipsとして、pipsで書きます。
ATRの見方
図は、USD/JPYの日足60本です。TRは29.3〜577.5 pipsの間で、1日ごとに大きく変わりました。14本の平均のATR(14)は60.9〜166.3 pipsで、TRより滑らかに動いています。60本のうちに、ATR(14)は76.5 pipsから135.7 pipsまで上がりました。ATRが大きいときは、1本の値幅が大きく、小さいときは小さいことを表します。ATRは値幅だけの指標で、上がるか下がるかの向きは表しません。
 アドバイス
ATRは、足の値幅を平均した指標だよ。大きさだけで、上がるか下がるかは教えてくれないんだ。
ATRの計算方法|TRの3つの候補と、MT4・MT5の14本平均

TRの3つの候補
TRは、次の3つのうち最大のものです。①は、当日の高値から安値を引いた値。②は、当日の高値と前日の終値の差(大きさだけを見ます)。③は、当日の安値と前日の終値の差(同じく大きさだけ)です。前日の終値からの距離も候補に入れるので、窓を空けて始まった日の動きも、TRに入ります。
図は、2024年11月4日のUSD/JPYの例です。前日(11月1日)の終値は152.946、この日の高値は152.551、安値は151.531でした。①は102.0 pips、②は39.5 pips、③は141.5 pipsで、最大の③がこの日のTRになります。

3つのうち、どれが最大になるかを、5通貨の足で1本ずつ数えました。日足14,035本のうち、①が13,637本(97.2%)、②が233本(1.7%)、③が165本(1.2%)で、合計は14,035本です。4時間足83,238本では①が97.9%、1時間足336,908本では97.3%でした。同じ値のときは①に数えています。
②か③が最大だった日足398本(2.8%)では、TRが①の何倍かを見ると、中央値は1.07倍、90パーセンタイルは1.37倍でした。前日の終値を含めても、日足の97.2%では、①の高値−安値がそのままTRになります。
14本平均の更新のしかた
MT4・MT5に付属するATRのソースコード(ATR.mq4・ATR.mq5)では、最初のATRは、最初の14本のTRの平均です。次からは、前のATRに、新しいTRと14本前のTRの差の14分の1を足します。つまり、新しいATR=前のATR+(新しいTR−14本前のTR)÷14で、直近14本のTRの単純平均と同じ値になります。期間の初期値は、どちらも14です。

表の2026年9月18日は、新しいTRが218.2 pips、14本前のTRが72.7 pipsで、差の14分の1の10.4 pipsだけ上がり、ATRは164.1 pipsになりました。9月23日は、14本前の366.6 pipsが外れて、新しいTR(109.2 pips)との差の14分の1の−18.4 pipsだけ下がり、139.1 pipsです。ATRは、大きなTRが14本の中に入ると上がり、外れると下がります。
Wilder式との違い
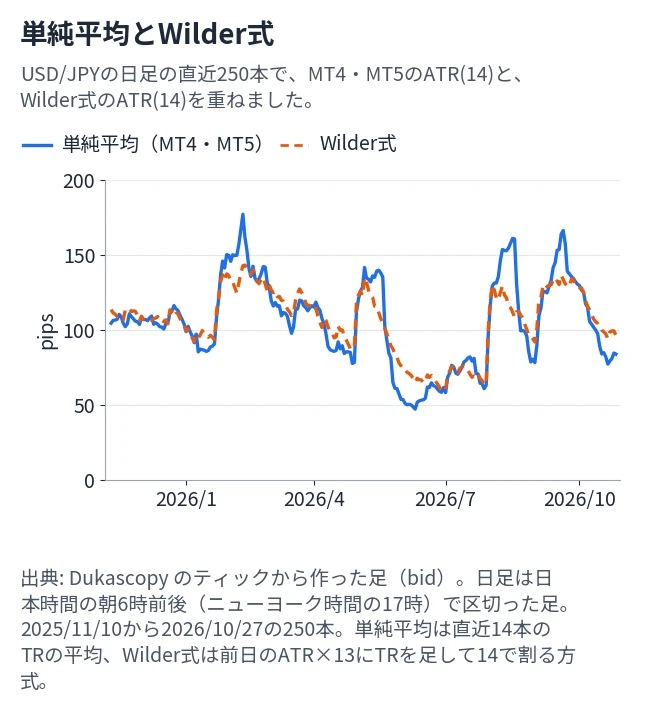
Wilder本人の方式は、ならし方が違います。最初の値は14本のTRの平均で、そのあとは「前のATR×13+新しいTR」を14で割ります(StockChartsのChartSchoolの解説による)。直近14本を同じ重みで平均するMT4・MT5の方式と、14本より前のTRの影響が少しずつ残るWilder式では、値が少し変わります。
5通貨の日足で、200本目以降の各2,608本(計13,040本)で比べました。Wilder式と単純平均の差の大きさ(単純平均に対する割合)は、中央値が4.3〜5.4%、90パーセンタイルが11.0〜16.2%、最大が27.2〜44.9%でした。2つの線の相関係数は0.954〜0.971です。図の最後の日(2026年10月27日)は、単純平均が83.9 pips、Wilder式が96.3 pipsでした。ATRの数字を他のツールと比べるときは、どちらの方式かを確かめてください。
アドバイスTRは3つの候補のうち最大のもの、ATRはそのTRの平均だよ。MT4・MT5は14本の単純平均で、Wilder式とは少し値が違うんだ。
ATRの数値の見方|通貨・時間足ごとの大きさと期間14
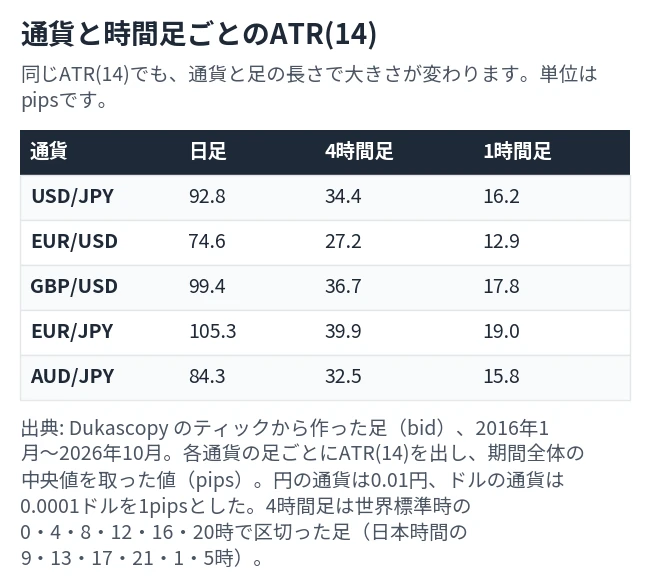
通貨と時間足ごとの大きさ
ATR(14)の期間全体の中央値は、日足が74.6〜105.3 pips、4時間足が27.2〜39.9 pips、1時間足が12.9〜19.0 pipsでした。同じ通貨で、日足を1時間足で割ると5.3〜5.8倍、4時間足で割ると2.6〜2.7倍です。本数の平方根で比べると、1日24本で4.9倍、4時間足6本で2.4倍(2.45)なので、実測のほうが少し大きくなりました。通貨ごとでは、日足でEUR/JPYが105.3 pipsと最も大きく、EUR/USDが74.6 pipsと最も小さくなりました。
4時間足は、世界標準時の0時・4時・8時・12時・16時・20時で区切った足です。日本時間では、9時・13時・17時・21時・1時・5時にあたります。
日足の区切りと数値の違い
日足は、ニューヨーク時間の17時(日本時間の朝6〜7時)で区切り、1日の1時間足が12本に満たない日は外しました。世界標準時の0時で区切ると、日足のATR(14)の中央値は、USD/JPYで+0.3%、EUR/USDで−0.7%、GBP/USDで−0.5%、EUR/JPYで−1.6%、AUD/JPYで−1.3%変わりました。証券会社によって日足の区切りは違うので、同じATRでも数値が少し変わります。
期間14の意味
ATR(14)の14は、14本という意味です。日足なら14日分、1時間足なら14時間分のTRを平均します。MT4・MT5の初期値が14なので、この記事の測定も14を基準にしました。ほかの期間との比較は、次の節で測っています。
アドバイスATRの大きさは、通貨と時間足で変わるよ。日足はEUR/JPYが105.3 pipsで、EUR/USDの74.6 pipsより大きかったんだ。
ATRで次の値幅を予想する|どのくらい当たるかを測った結果

日足での当たり具合
ATRが、次の足の値幅をどのくらい言い当てられるかを測りました。1件は、ある足が閉じた時点のATR(14)と、次の足の高値−安値(前日の終値は含めません)の組です。次の足の値幅をATR(14)で割ると、1ならATRとちょうど同じ値幅です。日足は5通貨で13,965件あります。
割った値の中央値は0.91でした。25パーセンタイルが0.70、75パーセンタイルが1.20、10パーセンタイルが0.56、90パーセンタイルが1.56です。0.5〜1.5倍に入った割合は82.5%で、通貨ごとには79.4〜84.3%でした。図の棒は0.25刻みで、3以上の98件を含めた合計は13,965件です。ATRの0.5倍未満か1.5倍以上の値幅になった日が、残りの17.5%あったことになります。
期間を変えたときの当たり具合

ATRの期間を3・7・14・20・50に変えて、同じ日足で比べました。期間50のATRが出る日からそろえたので、件数は13,785件です。次の足の値幅が予想の0.5〜1.5倍に入った割合は、期間3が79.7%、7が81.8%、14が82.5%、20が82.5%、50が81.7%でした。7〜50の差は0.8ポイントで、14が飛び抜けて高いわけではありません。比べる相手として、ATRを使わずに直前の足の高値−安値だけで予想すると、71.5%でした。
時間足を変えたときの当たり具合

同じATR(14)でも、足が短いほど割合は下がりました。0.5〜1.5倍に入った割合は、日足が82.5%(13,965件)、4時間足が71.4%(83,168件)、1時間足が65.7%(336,838件)です。1時間足では、EUR/USDが57.2%、GBP/USDが56.0%で、円の通貨の69.5〜75.3%より低くなりました。
1時間足は時刻で大きく変わる

1時間足の336,838件を、次の足の開始時刻(日本時間)ごとに分けて、次の1時間の値幅÷ATR(14)の中央値を出しました。時刻ごとの件数は、13,925〜14,070件です。最小は5時の0.50、最大は16時の1.48で、1を超えたのは0時と15〜23時の10の時刻でした。同じATR(14)でも、次の足がどの時刻かによって、値幅の見込みは0.5倍から1.5倍近くまで変わります。
夏時間と冬時間の切り替えによる1時間のずれは、補正せずに、そのまま日本時間で集計しています。
ATRが上がっているときと下がっているとき

ATR(14)が5本前より高いときを「上がっている」、低いときを「下がっている」として、日足の次の値幅÷ATR(14)を比べました。上がっているのが6,673件、下がっているのが7,267件で、合計の13,940件は、5本前のATR(14)が出る日からだけ数えたためです。中央値は、上がっているが0.914、下がっているが0.907で、差は0.007でした。
偶然で出る差の範囲も測りました。上がっている・下がっているの区別をランダムに入れ替えて1,000回測り直すと、中央値の差の95%は−0.014〜0.015に入りました。実際の差0.007はこの範囲の中なので、ATRが上がっているか下がっているかで、次の日の値幅が変わるとは言えませんでした。
アドバイス日足の次の値幅は、ATR(14)の0.5〜1.5倍に82.5%が入ったよ。1時間足は65.7%で、時刻でも大きく変わるんだ。
ATRで損切り・利確の幅を決める|倍率ごとに触れる割合を測った結果

倍率ごとに触れる割合
ATRの倍数で損切り・利確の幅を決める方法を、「その幅に価格が届くまでの日数」で測りました。日足が閉じた時点のATR(14)にk(1・2・3)を掛けた幅を、次の日足の始値から上と下に取ります。その日足から数えて、日足の安値(下側)または高値(上側)が、その幅に届いたら「触れた」とします。上に触れた件と下に触れた件を1件ずつ数え、20本先まで足がそろう日だけで、計27,730件です。
1日以内に触れた割合は、1×ATRが11.9%、2×ATRが1.0%、3×ATRが0.3%でした。5日以内は、46.9%、16.8%、5.4%です。20日以内は、72.2%、47.9%、29.2%で、3×ATRは20日たっても70.8%が触れませんでした。5日以内の割合を上側と下側で分けると、1×ATRが上48.9%・下44.9%、2×ATRが上16.6%・下17.0%、3×ATRが上4.7%・下6.0%です。
これは、価格が届いた割合です。損切りの幅としては、触れる割合が低い広い幅ほど、引っかかりにくくなります。利確の幅としては、触れる割合が低い広い幅ほど、届きにくくなります。損益、スプレッド、同じ日足の中で先にどちらへ動いたかは、測っていません。
ATRの倍率と固定pipsの比較

ATRを使わない固定の幅と比べました。固定の幅は、通貨ごとに、期間全体のATR(14)の中央値の2倍です(USD/JPY 186 pips、EUR/USD 149 pips、GBP/USD 199 pips、EUR/JPY 211 pips、AUD/JPY 169 pips)。期間全体のデータから決めた幅なので、実際には先に分からない値です。日足が閉じた時点のATR(14)の大きさで、通貨ごとに3等分し、5日以内に触れた割合を、2×ATRと固定で比べました。
ATR(14)が小さい3分の1(9,302件)では、2×ATRが20.6%、固定が9.3%でした。中くらいの3分の1(9,288件)は16.1%と16.3%で、大きい3分の1(9,290件)は13.4%と29.2%です。2×ATRは、ATRの大きさにかかわらず13.4〜20.6%に収まり、固定は9.3〜29.2%と大きく動きました。ATRに合わせた幅は、相場の大きさが変わっても、触れる割合が近くなります。
ATRで取引量を決める計算

ATRは、損切りにかかったときの損失を一定にするための計算にも使えます。通貨数は、損失の上限(円)を、損切り幅(pips)と1pipsあたりの損益(円)の積で割れば出ます。USD/JPYは、1通貨が1pips動くと0.01円の損益です。口座残高100万円の1%(1万円)を上限にすると、ATR(14)が60 pipsなら損切り幅は120 pipsで、8,333通貨になります。ATR(14)が120 pipsなら、損切り幅は240 pipsで、4,167通貨です。ATRが大きいほど、同じ損失の上限では取引量が小さくなります。
アドバイス2×ATRに5日以内で触れた割合は、ATRの大きさにかかわらず13.4〜20.6%だったよ。固定の幅は9.3〜29.2%と大きく動いたんだ。
ATRとボリンジャーバンド・ほかの指標との違い

ATRと標準偏差の違い
ATRと同じように、値動きの大きさを表す指標に、ボリンジャーバンドがあります。ボリンジャーバンドは、終値20本の標準偏差を使い、上下に標準偏差の2倍の線(±2σ)を引きます。ATRは、高値・安値・前日の終値から出したTRの平均なので、使う値が違います。
5通貨の日足(各2,789本)で、ATR(14)と、終値20本の標準偏差の大きさを比べました。期間全体の中央値は、USD/JPYが92.7 pipsと92.7 pips、EUR/USDが74.5 pipsと70.5 pips、GBP/USDが99.3 pipsと97.8 pips、EUR/JPYが105.3 pipsと101.4 pips、AUD/JPYが84.3 pipsと81.9 pipsで、近い値でした。毎日の2つの値の相関係数は、0.65〜0.80です。標準偏差の2倍の幅(バンドの片側)は、ATRの2倍とは別の値になります。
20日前からの変化どうしの相関係数は、0.49〜0.71でした。大きさの水準よりも、上がり下がりのタイミングは、揃わないことが多くなります。
ほかの指標との組み合わせ
この記事で測ったのは、ATRの予想の当たり具合、触れる割合、標準偏差との関係です。移動平均線やRSI、MACD、ストキャスティクスとATRを組み合わせた場合の損益は、測っていません。それぞれの指標の見方は、移動平均線、RSI、MACD、ストキャスティクスの記事にまとめています。値動きの大きさを別の角度から見る指標には、チョピネスインデックスやVolatility Quality Index(VQI)があります。ボラティリティの全体像は、FXのボラティリティの記事を参考にしてください。
アドバイスATRとボリンジャーバンドの標準偏差は、日足の大きさの中央値が近かったよ。相関係数は0.65〜0.80だったんだ。
ATRのMT4・MT5での表示と配布ファイル|ZIPの中身と手順

標準のATRを表示する
ATRは、MT4・MT5に最初から入っています。「挿入」から「インディケータ」「オシレーター」「Average True Range」を選ぶと、サブウィンドウに表示されます。期間の初期値は14です。
MT4の入れ方
- ダウンロードしたZIPを展開し、MT4フォルダの中の
ATR_systre.ex4を取り出します。 - MT4の「ファイル」から「データフォルダを開く」を選びます。
- 開いたフォルダの「MQL4」の中の「Indicators」に、ex4ファイルを置きます。
- ナビゲーターの「インディケータ」を右クリックして「更新」を選ぶか、MT4を再起動します。
- 「挿入」から「インディケータ」「カスタム」を選び、ATR_systreをチャートに出します。
MT5の入れ方
MT5も手順は同じで、違うのは取り出すファイルと置くフォルダだけです。ZIPのMT5フォルダの中の ATR_systre.ex5 を取り出し、「ファイル」の「データフォルダを開く」から「MQL5」の中の「Indicators」に置きます。そのあと、ナビゲーターで更新し、「挿入」「インディケータ」「カスタム」から表示します。
ダウンロードと表示の例
ZIPには、MT4用のex4ファイルとMT5用のex5ファイルが、それぞれのフォルダに入っています。ex4はMT4用、ex5はMT5用なので、入れる先を間違えないでください。
無料配布のサンプルです。商用利用・再配布はできません。
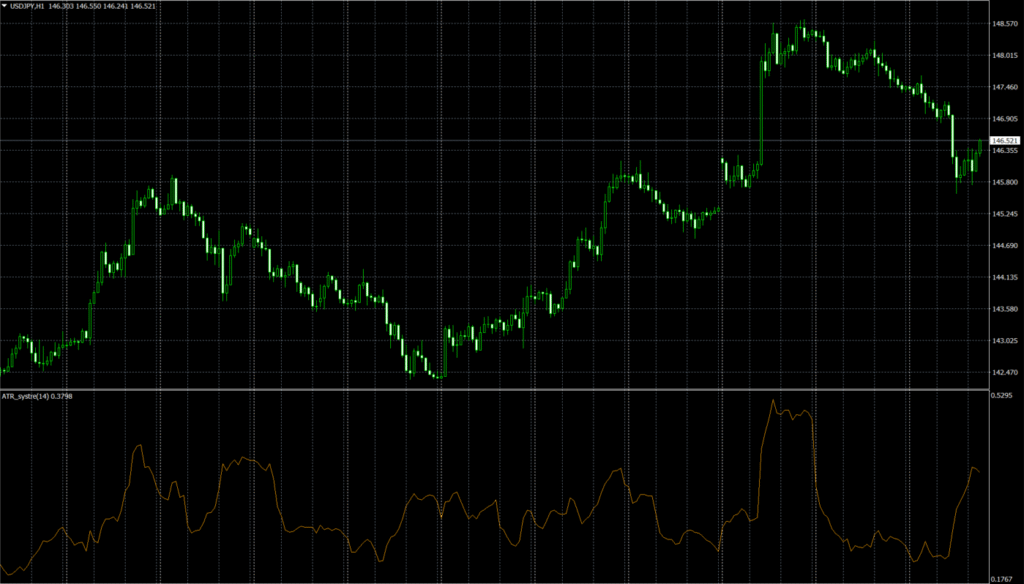
図の下のサブウィンドウに、ATR_systre(14)が表示されています。期間は14です。
アドバイスファイルの置き場所は、MT4がMQL4、MT5がMQL5のIndicatorsだよ。置いたあとは、更新を忘れないでね。
要点
・ATRは、足の値幅(TR)を14本などで平均した指標。MT4・MT5の初期値は14本の単純平均で、Wilder式とは日足で中央値4.3〜5.4%ずれる
・5通貨の日足13,785件で、次の足の値幅がATR(14)の0.5〜1.5倍に入った割合は82.5%(直前の足の値幅だけで予想すると71.5%)。1時間足は65.7%(336,838件)
・期間3〜50は79.7〜82.5%で、7〜50は差が0.8ポイント。ATRが上がっているかどうかでは、次の値幅の中央値に差は出なかった
・日足で2×ATRに5日以内で触れた割合は、ATRの大きさにかかわらず13.4〜20.6%で、固定幅は9.3〜29.2%
・測っていないのは、売買の損益、勝率、ほかの指標との組み合わせ
ATRのよくある質問
ATRとは何ですか?
値動きの大きさを表す指標です。足1本ごとの値幅を平均した値で、向きは分かりません。
ATRのおすすめの期間はありますか?
おすすめは測っていません。MT4・MT5の初期値は14です。日足で3・7・14・20・50を比べたところ、7〜50では当たり具合がほぼ同じで、3だけ少し低くなりました。
ATRが上がっていると、次の値幅は大きくなりますか?
日足では、差は見つかりませんでした。ATR(14)が5本前より高い日と低い日で、次の値幅の中央値の差は、ランダムに入れ替えた範囲に入りました。
ATRの何倍に損切りを置けばよいですか?
倍率の答えは測っていません。測ったのは、倍率ごとに価格が届く割合です。1×ATRは5日以内に46.9%、3×ATRは5.4%が届きました。広いほど、損切りには引っかかりにくくなります。
MT4とMT5のATRは同じ計算ですか?
どちらも、14本の単純平均です。付属のソースコードで確かめました。Wilder本人の方式とは、少し値が変わります。
ATRのまとめ
ATRは、足の値幅(TR)を平均した、値動きの大きさの指標です。MT4・MT5の初期値は14本の単純平均で、Wilder式とは日足で中央値4.3〜5.4%の差があります。Dukascopy のティックから作った5通貨の日足13,785件(2016年1月〜2026年10月)では、次の足の値幅が、ATR(14)の0.5〜1.5倍に入った割合は82.5%で、直前の足の値幅だけで予想した場合の71.5%より高くなりました。1時間足は65.7%で、時刻によって中央値が0.50〜1.48倍まで変わります。
ATRの上がり下がりで、次の値幅に差は出ませんでした。2×ATRの幅に日足で5日以内に触れた割合は、ATRの大きさにかかわらず13.4〜20.6%で、固定幅より安定しました。ただし、測ったのは価格が届く割合で、売買の損益や勝率、ほかの指標との組み合わせは測っていません。自分のデータで確かめてから使ってください。ボラティリティ全体はFXのボラティリティの記事にまとめています。
この記事はFXの手法の情報提供で、特定の取引をすすめるものではありません。FXには価格変動のリスクがあり、元本を超える損失が出ることもあります。取引は自己責任で、リスク管理を自分で決めて行ってください。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。