タートルスープとは|20日安値を割ってから戻る動きを狙う手法

20日安値割れの例
タートルスープは、ラリー・コナーズとリンダ・ラシュキの著書『Street Smarts』(1990年代半ば)で紹介された手法です。図は、USD/JPYの日足に、その日より前の20日間の安値(破線)を引いたものです。▲の日が、その安値を割り込んだ日で、この記事では「安値割れ」と呼びます。
上の例は2023年12月28日です。前の20日安値は9日前の140.956円で、この日の安値は140.248円まで下がりましたが、終値は141.326円と破線の上に戻りました。これを「戻る」と呼びます。下の例は2024年11月27日です。前の20日安値は15日前の151.283円で、この日の安値は150.453円、終値は151.053円と破線の下に残りました。これを「残る」と呼びます。
安値割れの日の終値から10日以内に、先にどちらへ1ATR動いたかを見ると、戻った例は終値の1ATR上(143.05円)に、残った例は1ATR下(149.40円)に先に届きました。ATRは、1日の値幅(前日の終値からの飛びを含む)を20日間で平均した値で、この2例では1.72円と1.65円です。同じ条件で、結果が逆に分かれた例です。
元祖タートルズとの違い
名前に「タートル」と付きますが、元祖タートルズとは別の手法です。元祖タートルズは、リチャード・デニスが1983年に教え始めたトレーダーたちで、公開されたOriginal Turtle Trading Rules(OriginalTurtles.org)によると、システム1は直近20日の高値・安値を超えたら買い・売りを入れ、システム2は55日で同じことをします。20日安値を割ったとき、元祖タートルズは売りを入れますが、タートルスープは割ったあとに戻れば買う形です。
紹介されている売買の手順
買い側の手順は、解説資料で次のように紹介されています。売り側は、上下を逆にします。
- 直近20日の安値を割る新しい安値をつける。前の20日安値は、4日以上前でなければならない(3日以上とする解説もあります)。
- 前の20日安値の少し上(5〜10ティック)に買いの逆指値を置き、価格が戻って届いたら買う。
- 損切りは、その日の安値の1ティック下に置く。
ティックは、価格の最小の刻みです。細かい数字は解説によって違います。この記事は、約定や損益ではなく、安値割れの日の終値から先の値動きを測っています。
 アドバイス
前の安値が4日以上前の割れを数えるよ。終値が戻った例と残った例が、図の2つだね。
タートルスープの測定|安値割れは5通貨で何回あったか
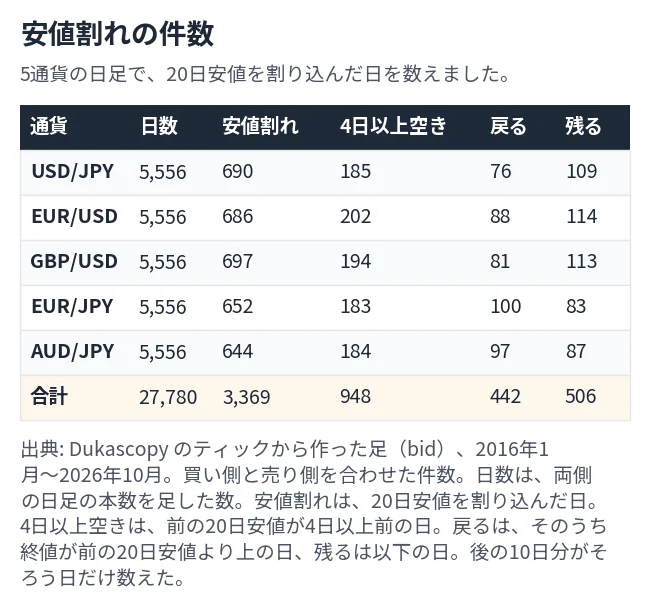
安値割れの件数
安値割れは、その日の安値が、前の20日間(その日を含まない)の安値を下回った日です。売り側は、20日高値を上回った日を同じ数え方で数え、この記事では買い側の言葉で書きます。「4日以上空き」は、前の20日安値の日が、安値割れの日の4日以上前だった場合です。そのうち、終値が前の20日安値より上なら「戻る」、以下なら「残る」と数えました。
日足は2016年1月4日〜2026年10月27日の各通貨2,808本で、20日分の助走と後ろの10日分を除いた2,778日が対象です。買い側と売り側を合わせると、1通貨5,556日、5通貨で27,780日になります。安値割れは3,369件(12.1%)で、前の安値が3日以内のものが2,421件、4日以上空きが948件(28.1%)でした。4日以上空きは、戻るが442件、残るが506件で、合わせて948件です。
数え方の条件
日足は、Dukascopy のティックから作った1時間足(bid)を、ニューヨーク17時で区切って1日にまとめたものです。1日に1時間足が12本に満たない日は外しました。日数は日足の本数で数えます。安値割れの日1日を1件と数え、先の動きは、その日の終値を起点にして測っています。
先の動きは、終値から10日以内に、高値が終値の1ATR上に先に届いたか(戻りが先)、安値が終値の1ATR下に先に届いたか(続落が先)で分けました。同じ日に両方へ届いた場合は先後が分からないので「同時」、10日以内にどちらにも届かなければ「届かず」です。比べる相手のランダムの範囲は、同じ通貨・同じ側の全日の割合を中心に、二項分布の正規近似で計算した90%の範囲です。
アドバイス安値割れは3,369件で、4日以上空きは948件だよ。戻るが442件、残るが506件だね。
タートルスープの結果|戻りが先か続落が先か

安値割れの後に先に動いた向き
戻りが先の割合は、安値割れすべて(3,369件)が48.7%、4日以上空き(948件)が48.9%、4日以上空きで戻る(442件)が50.5%、4日以上空きで残る(506件)が47.6%でした。続落が先は、順に48.3%、47.8%、45.9%、49.4%です。全日の割合は、戻りが先も続落が先も約48%で、残りは同時が1.1〜1.4%、届かずが1.6〜2.5%でした。
8つの割合は、すべて全日の90%範囲に入りました。戻るの戻りが先(50.5%)は、残るの47.6%より2.9ポイント高いものの、どちらも範囲に入るため、差があるとは言えません。ただし、この範囲は件が1つずつ独立に選ばれる前提の計算です。安値割れの日が近くに続くと、10日の動きが重なり、実際の範囲は広がります。
買い側と売り側
安値割れすべては、買い側が1,452件、売り側(20日高値を上回った日)が1,917件で、売り側のほうが465件多くなりました。戻りが先は、買い側が52.1%(範囲47.8〜52.1%)、売り側が46.1%(範囲44.1〜47.9%)です。買い側は、小数第1位までの表示では範囲の上端と同じ52.1%ですが、わずかに上回っていました。
4日以上空きで戻るは、買い側が218件で戻りが先52.8%(範囲44.4〜55.6%)、売り側が224件で48.2%(範囲40.6〜51.6%)で、どちらも範囲に入りました。218件と224件を足すと442件です。
50日平均線とバンドで分ける

戻る442件のうち、50日分の足がそろった439件を、2通りに分けました。50日平均線の戻る側は、買い側なら終値が50日平均線より上、売り側なら下の件で、反対側はその逆です。バンド下限の外は、その日の安値が、20日・2σのボリンジャーバンドの下限(売り側は高値が上限)より外にあった件で、バンドの内側はそれ以外です。
戻りが先の割合は、50日平均線の戻る側が71件で52.1%(範囲37.8〜57.3%)、反対側が368件で50.3%(範囲44.3〜52.9%)でした。バンド下限の外は266件で48.9%(範囲43.7〜53.8%)、バンドの内側は173件で53.2%(範囲41.5〜53.9%)です。71件と368件、266件と173件は、どちらも合わせて439件です。4つとも範囲に入り、分けても差があるとは言えませんでした。
日足の区切りを変えて比べる

日足の区切りを、ニューヨーク17時から協定世界時0時(UTC0時)に変えて、同じ数え方で測り直しました。件数は、安値割れすべてが3,369件から3,340件、4日以上空きが948件から952件、戻るが442件から432件、残るが506件から520件になりました。戻りが先は、順に48.7%から49.4%、48.9%から49.6%、50.5%から49.5%、47.6%から49.6%です。
区切りを変えると、割合は最大2.0ポイント動きましたが、4日以上空きの3グループは、どちらの区切りでも範囲に入りました。範囲を上回ったのは、UTC0時の安値割れすべての戻りが先(49.4%、範囲46.4〜49.2%)で、上回った幅は0.2ポイント以内です。この記事に載せた範囲つきの割合で範囲を超えたのは、これと、買い側の52.1%の2つだけでした。90%の範囲なので、比べる数が多いと、偶然でも一部は外れます。
アドバイス戻るの戻りが先は50.5%、残るは47.6%だったよ。どちらも全日の90%範囲に入っているね。
タートルスープの損切り|終値から安値までの距離を測る
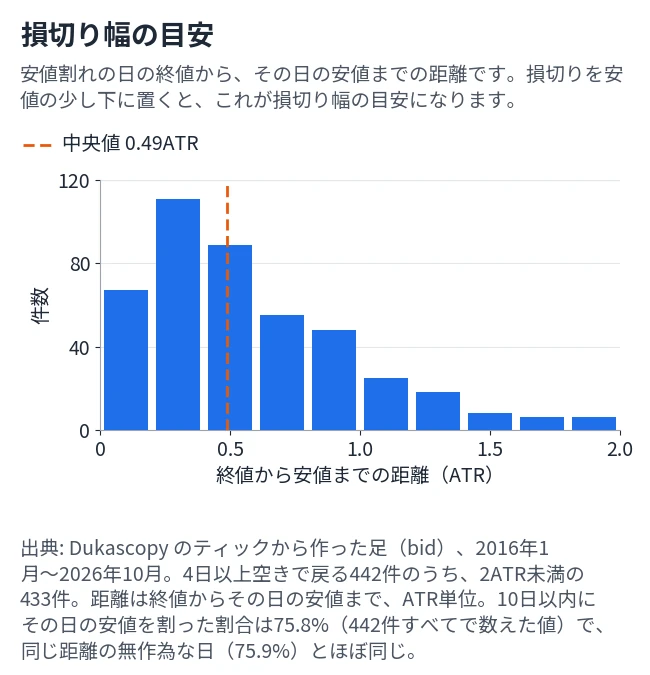
損切り幅の目安
紹介されている手順では、損切りはその日の安値の少し下に置きます。そこで、戻る442件について、安値割れの日の終値から、その日の安値までの距離を測りました。距離の中央値は0.49ATR(四分位は0.27〜0.83ATR)で、2ATR未満が433件、2ATR以上が9件です。図は、2ATR未満の433件を0.2ATRごとに数えたものです。
1ATR以内に収まったのは370件(83.7%)でした。2023年12月28日の例では、ATRが1.72円、終値から安値までが1.08円(0.63ATR)です。前の20日安値を割り込んだ深さは、中央値が0.16ATR(四分位は0.07〜0.29ATR)でした。
10日以内に、その日の安値をもう一度割った件は335件(75.8%)でした。同じ距離の無作為な日を選んだ場合の割合は75.9%で、ほぼ同じです。損切りの位置に価格が届いた件が約4分の3あったという数え方で、損益は測っていません。
測っていないこと
この記事で測ったのは、安値割れの日の終値から、10日以内に先に1ATR動いた向きと、損切りの位置までの距離です。逆指値で入った場合の約定、利確の位置、売買の損益や勝率、時間足を変えた場合は測っていません。測った範囲では、安値割れのあとに戻りが先になる割合は、前の安値が4日以上空いていても、終値が戻っていても、ランダムの範囲と大きく変わりませんでした。
アドバイス終値から安値までは、中央値で0.49ATRだったよ。10日以内に安値を割った件は75.8%だね。
要点
・タートルスープは、20日安値を割り込んだあと、その安値の上へ戻る動きを狙う逆張りの手法。元祖タートルズとは別
・5通貨の日足(2016年1月〜2026年10月)で、安値割れは3,369件。前の安値が4日以上前の4日以上空きは948件で、戻るが442件、残るが506件
・10日以内に先に1ATR動いた向きは、戻るで戻りが先50.5%・続落が先45.9%。残るは47.6%と49.4%。すべて全日の90%範囲に入った
・50日平均線やバンドで分けても、日足の区切りを変えても、差があるとは言えなかった
・終値から当日の安値までの距離は、中央値0.49ATR。測っていないのは、約定・利確・損益・勝率
タートルスープのよくある質問
タートルスープとは何ですか?
20日安値を割ってから戻る動きを狙う逆張りです。コナーズとラシュキの著書で紹介された手法です。
元祖タートルズの手法と同じですか?
別の手法です。元祖タートルズは20日安値を割ると売りますが、タートルスープは戻れば買います。
安値割れのあと、戻りやすい条件はありますか?
測った範囲では見つかりませんでした。前の安値との間隔、終値の位置、50日平均線、バンド、日足の区切りのどれでも、ランダムの範囲に入りました。
損切りはどこに置きますか?
紹介されている手順は、その日の安値の1ティック下です。終値からその日の安値までは、中央値で0.49ATRでした。
どの通貨ペアで測りましたか?
5通貨の日足です。USD/JPY・EUR/USD・GBP/USD・EUR/JPY・AUD/JPYを、買い側と売り側に分けて数えました。
タートルスープのまとめ
タートルスープは、20日安値を割り込んだあとに戻る動きを狙う逆張りの手法です。Dukascopy のティックから作った5通貨の日足(2016年1月〜2026年10月)では、安値割れが3,369件、前の安値が4日以上前のものが948件ありました。このうち終値が戻った442件の、10日以内に先に1ATR動いた向きは、戻りが先50.5%、続落が先45.9%で、ランダムの範囲に入りました。
50日平均線やバンドで分けても、日足の区切りを変えても、差があるとは言えませんでした。測っていない約定・利確・損益は、自分のデータで確かめてから使ってください。ブレイクアウトの基本はブレイクアウトの記事、ダマシの考え方はフェイクブレイクの記事にまとめています。
この記事はFXの手法の情報提供で、特定の取引をすすめるものではありません。FXには価格変動のリスクがあり、元本を超える損失が出ることもあります。取引は自己責任で、リスク管理を自分で決めて行ってください。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。