標準偏差とは|値動きのばらつきを1つの数にした値
標準偏差が表すもの
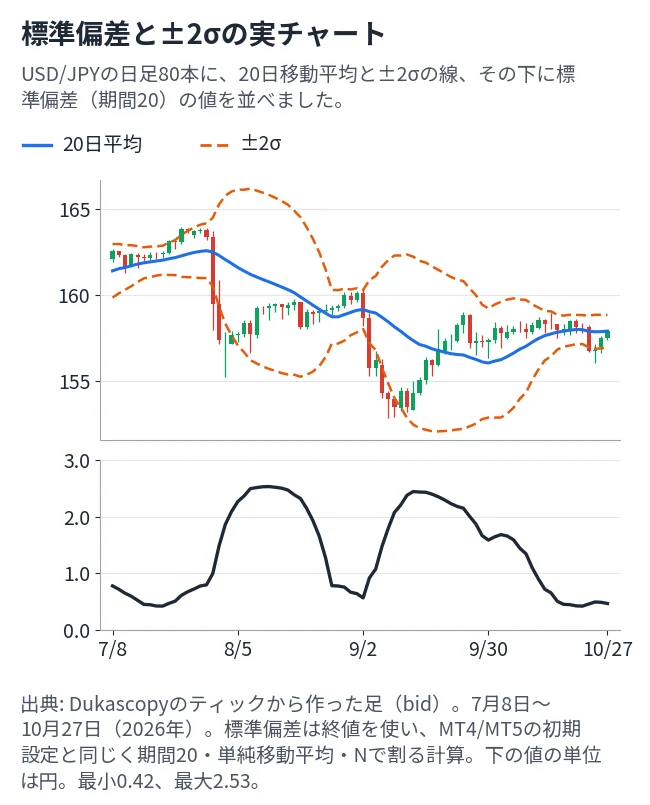
標準偏差(σ、シグマ)は、値が平均からどれくらい離れているかの目安です。値が平均の近くに集まっていれば小さく、遠くまで散らばっていれば大きくなります。FXのチャートでは、終値の20本分から平均と標準偏差を出し、その幅を線にして見ます。
図は、USD/JPYの日足80本です。青い線が20日移動平均、オレンジの点線が平均から±2σ離れた位置で、下の線が標準偏差の値(円)です。この80日間で、標準偏差は最小0.42(10月21日)、最大2.53(8月12日)、最後の日は0.47でした。値が大きい時期は帯が広がり、小さい時期は帯が狭くなっています。
ボラティリティとの関係
ボラティリティは、値動きの大きさのことです。標準偏差は、それを数にする方法の1つで、値が大きいほど、価格が大きく動いたことを表します。方向は分かりません。上げでも下げでも、散らばりが大きければ値は大きくなります。
 アドバイス
標準偏差は、散らばりの大きさだけを見る数だよ。上げか下げかは、この値からは分からないよ。
標準偏差の計算方法|差を2乗して平均し、平方根をとる

5本の終値で手計算する
計算は4つの手順です。(1) 平均を出す。(2) 各終値と平均の差を出す。(3) 差を2乗して平均する(これが分散)。(4) 分散の平方根をとる。
終値が150.00・151.20・149.80・150.50・150.20の5本なら、平均は150.34です。差は−0.34・+0.86・−0.54・+0.16・−0.14で、2乗すると0.1156・0.7396・0.2916・0.0256・0.0196になります。合計は1.192、5で割ると分散は0.2384、平方根をとって標準偏差は0.488です。式で書くと、σ=√((各値−平均)の2乗の合計÷N)です。
Nで割るかN−1で割るか
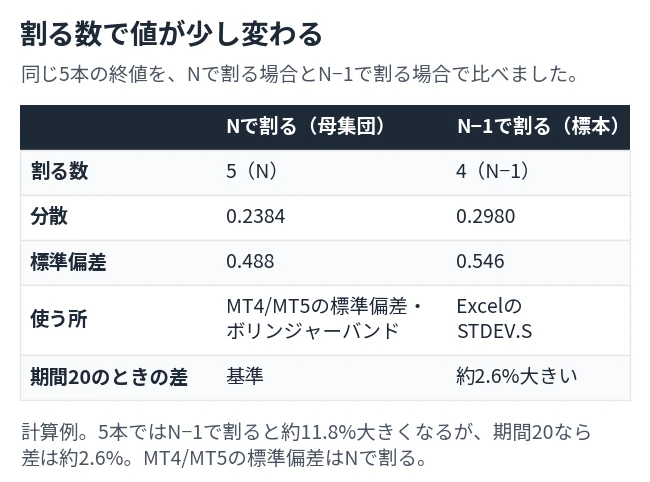
標準偏差には、Nで割る計算(母集団)と、N−1で割る計算(標本。ExcelのSTDEV.Sなど)があります。同じ5本でも、Nで割ると0.488、N−1で割ると0.546で、N−1のほうが約11.8%大きくなります。MT4/MT5の標準偏差とボリンジャーバンドは、Nで割る計算です。期間20本なら、N−1で割った値との差は約2.6%です。
アドバイス計算は「差を2乗して平均して、平方根」だよ。5本の例だと0.488になったね。
標準偏差の目安|通貨ペア別の通常の大きさ
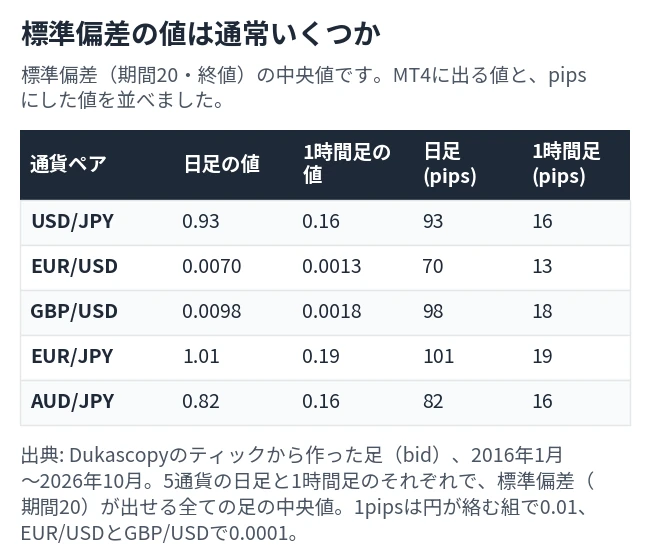
MT4に出る値の大きさ
MT4/MT5の標準偏差(期間20・終値)は、価格と同じ単位で出ます。中央値は、USD/JPYの日足で0.93円(93pips)、1時間足で0.16円(16pips)でした。EUR/USDは日足70pips・1時間足13pips、GBP/USDは98pipsと18pips、EUR/JPYは101pipsと19pips、AUD/JPYは82pipsと16pipsです。1pipsは、円が絡む組で0.01、EUR/USDとGBP/USDで0.0001として換算しました。
目安として覚えるなら、USD/JPYの日足では0.9円前後が普通の大きさです。通貨ペアによって水準が違うので、同じ数字を別の通貨ペアにそのまま当てはめないでください。
ATRとの違い
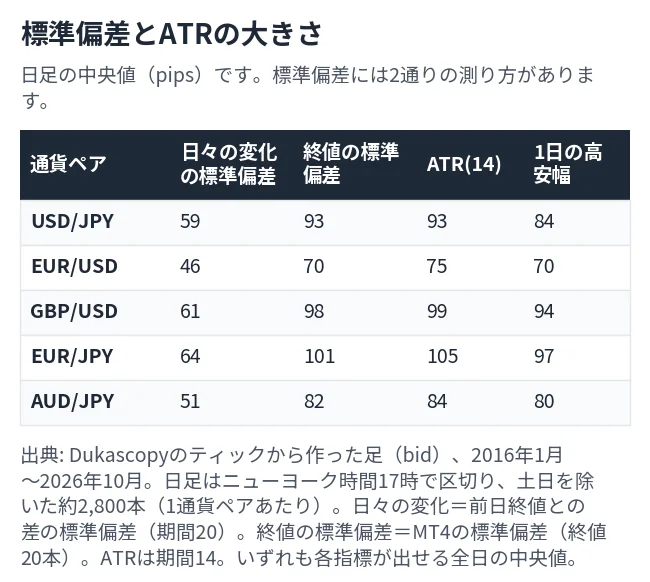
標準偏差には、測り方が2通りあります。MT4の標準偏差は、終値20本そのもののばらつきです。もう1つは、前日との差(日々の変化)のばらつきです。USD/JPYの日足では、終値のほうが93pips、日々の変化のほうが59pipsでした。同じ「標準偏差」でも、何のばらつきを測るかで値は変わります。
ATR(期間14)は、1日の値幅の平均で、USD/JPYの日足で93pips、1日の高安幅の中央値は84pipsでした。終値の標準偏差とATRは、5通貨とも近い大きさです(EUR/USDは70と75、GBP/USDは98と99)。ただし、ATRは値幅を平均した数で、標準偏差は平均からのずれを2乗して測った数なので、意味は同じではありません。
アドバイスUSD/JPYの日足は、標準偏差が0.93円、ATRが93pipsだったよ。大きさは近いけど、測り方は別だね。
標準偏差の±2σは95%か|帯の外に出た割合を測る
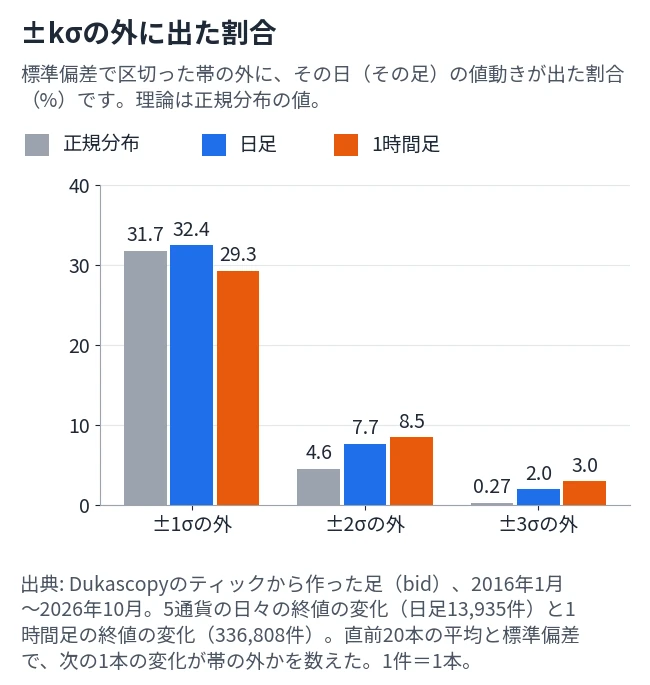
帯の外に出た割合
「±2σの中に約95%が入る」という説明は、値が正規分布に従うときの話です。実際の相場で確かめました。各足について、直前20本の終値の変化から平均と標準偏差を出し、次の1本の変化がその帯の外に出たかを数えました。1本を1件と数え、日足は5通貨で13,935件、1時間足は336,808件です。
±1σの外に出た割合は、日足32.4%、1時間足29.3%で、正規分布の31.7%に近い値でした。±2σの外は、日足7.7%、1時間足8.5%で、正規分布の4.55%を上回りました。±3σの外は、日足2.0%、1時間足3.0%で、正規分布の0.27%より大きく、帯の外に出る割合は、外側ほど理論から離れていました。
理論の何倍起きたか

理論に対する倍率は、±2σの外が日足1.7倍・1時間足1.9倍、±3σの外が日足7.3倍・1時間足11.0倍でした。大きな動きは、正規分布で見積もるよりも多く起きています。「±3σの外はほとんど起きない」と考えて損切りを置くと、実際には見込みより頻繁に届きます。
通貨ペアごとの違い
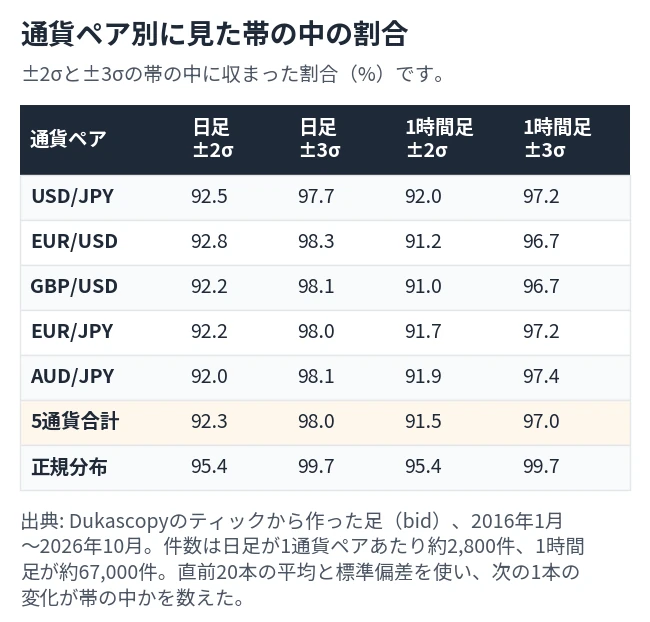
帯の中に収まった割合を、通貨ペア別に見ました。日足の±2σは92.0〜92.8%、±3σは97.7〜98.3%で、5通貨とも正規分布の95.4%と99.7%を下回りました。1時間足の±2σは91.0〜92.0%、±3σは96.7〜97.4%です。通貨ペアによる差は小さく、どの組でも帯の外は理論より多くなっています。5通貨の合計では、日足の±2σの中が92.3%、±3σの中が98.0%、1時間足は91.5%と97.0%でした。
アドバイス±2σの外は、日足で7.7%、1時間足で8.5%だったよ。理論の4.55%よりだいぶ多いね。
標準偏差とボリンジャーバンド|終値が帯の中にいた割合
ボリンジャーバンドの作り方
ボリンジャーバンドは、20日移動平均を真ん中に、その上下に標準偏差の1倍・2倍・3倍を足し引きした線です。標準偏差の部分は、上で出したMT4の標準偏差(Nで割る・期間20)と同じ計算です。つまり、標準偏差の値が大きいほど、バンドの幅は広がります。バンドの使い方はボリンジャーバンドの記事にまとめています。
終値が帯の中にいた割合
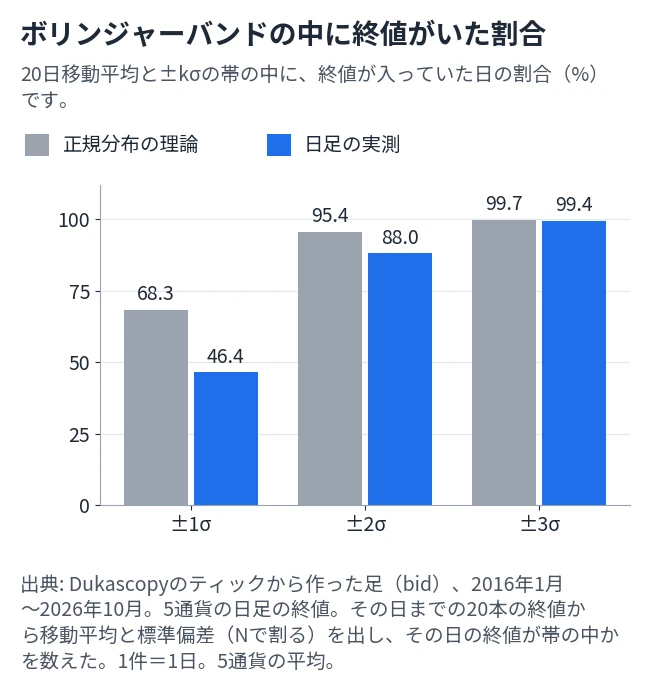
5通貨の日足の終値が、その日の帯の中にいた割合を数えました。その日までの20本の終値から移動平均と標準偏差を出し、その日の終値が帯の中かを見ています。1日を1件と数えました。±1σの中は46.4%、±2σの中は88.0%、±3σの中は99.4%でした。正規分布の68.3%・95.4%・99.7%と比べると、±1σと±2σの中にいた割合は、どちらも低い値です。
前の節の「次の1本の変化」とは測っているものが違い、価格の水準を帯と比べています。価格は前日の価格に近いところから動くので、正規分布のように独立に散らばってはいません。理由までは測っていませんが、「±2σの外に出たら95%の確率で戻る」という見方を、この数字から言うことはできません。
アドバイス±2σの中に終値がいた日は88.0%だったよ。95%には届かなかったね。
標準偏差は続くのか|大きい時期と小さい時期
10年分の推移
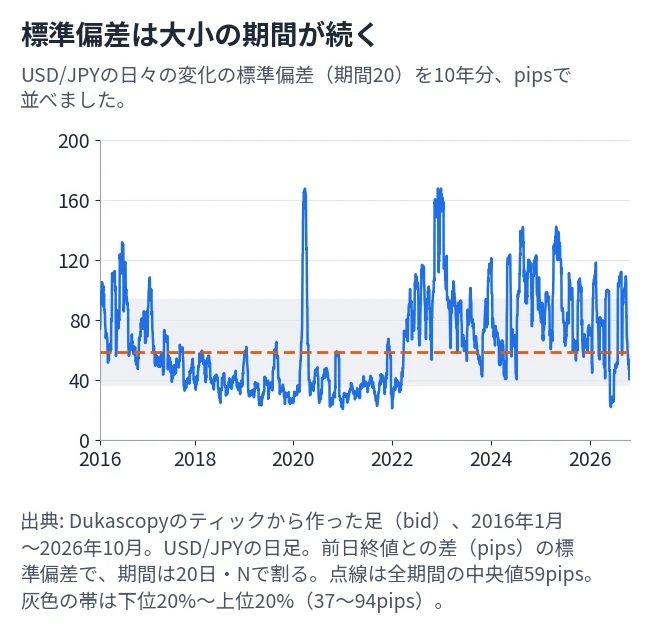
USD/JPYの日足2,788本で、日々の変化の標準偏差(期間20)を並べました。中央値は59pipsで、下位20%が37pips、上位20%が94pipsです。最大は168pips(2022年12月6日)、最小は21pips(2021年1月4日)でした。折れ線は、大きい時期と小さい時期が何か月か続いて入れ替わっています。
今が小さいと、次も小さいか

今の標準偏差を5段階に分け、次の20日の標準偏差がどの段になったかを数えました。20日ごとに区切って、5通貨で計695組です。今が最小の段のとき、次も最小になったのは46%、最大になったのは5%でした。今が最大の段のとき、次も最大が41%、最小が4%です。今の大きさは、次の20日にある程度引き継がれます。
次の20日は今の何倍か

次の20日の標準偏差が今の何倍かは、今が最小の段で1.18倍、小の段で1.04倍、中で1.02倍、大で0.97倍、最大で0.77倍でした。小さいときはやや大きくなり、大きいときは小さくなる傾向があり、真ん中に戻る方向に動いています。標準偏差が小さいからといって、その後に大きく動くとは言えません。逆に、大きい標準偏差がそのまま続くとも言えません。
アドバイス今が最小の段だと、次も最小が46%だったよ。ただ、倍率は1.18倍で、少し大きくなる方向だったね。
標準偏差の期間|何本で測るのがよいか

期間ごとの当たり具合
標準偏差の期間を5・10・20・50・100本にして、その日の翌日から先の20日の標準偏差との相関を出しました。相関は1に近いほど、先の大きさをよく言い当てています。5通貨の平均は、期間5が0.35、期間10が0.41、期間20が0.45、期間50が0.44、期間100が0.44です。
期間5は、ほかの期間より低い値でした。期間20〜100は、平均でほぼ同じです。通貨ペアごとの最大は、USD/JPYで期間100(0.62)、EUR/JPYで期間50(0.53)、EUR/USDとAUD/JPYで期間20(0.44と0.41)で、そろっていません。MT4の初期値の20は、先の大きさを見るという点で、ほかの期間と比べて極端に悪い設定ではありません。ただし、この相関は日が重なる部分を含めて出した値です。
アドバイス期間20と期間100は、平均の相関がほぼ同じだったよ。期間5だけは低めだったね。
標準偏差と損切り幅・ロット|大きさに合わせる

損切りに届く割合は大きさで変わる
毎日の始値で買ったとして、始値から下へ一定の幅にその日の安値が届いた割合を数えました。届いた日を1件と数え、5通貨の日足で13,935件です。前日までの標準偏差(日々の変化・期間20)の大きさで4つに分けました。幅は2通りで、1つは通貨ペアごとに標準偏差の中央値と同じ値で固定した幅(USD/JPYなら59pips)、もう1つは前日までの標準偏差の1倍です。
固定幅だと、届いた割合は標準偏差が最小の段で18%、小で26%、大で33%、最大で43%と、大きさに応じて上がりました。標準偏差の1倍にすると、最小の段で34%、小で30%、大で28%、最大で24%で、固定幅より段による差は小さくなりましたが、一定にはなりませんでした。大きさに合わせて幅を変えると、届く割合のばらつきは減ります。なお、これは損益を測ったものではありません。
ロットの合わせ方

損切り幅が広いときは、同じ損失額に収めるためにロットを小さくします。1ロット(10万通貨)のUSD/JPYは1pipsで1,000円です。損失を1万円に収める場合、損切り幅を標準偏差の1倍にすると、標準偏差が最小の段(32pips)では0.31ロット、小の段(47pips)で0.21ロット、大の段(70pips)で0.14ロット、最大の段(106pips)で0.09ロットになります。一方、段ごとのロットのまま損切りを50pipsにそろえると、損失は最小の段で1万5,500円、最大の段で4,500円と、1万円から大きくずれます。損切り幅を50pipsに固定するなら、損失を1万円に収めるロットは0.2です。ロットは小数第3位を四捨五入しています。
アドバイス固定幅だと、標準偏差が最大の段で43%の日に届いたよ。1倍にすると24%まで下がったね。
標準偏差の設定|MT4で入れて初期値を確かめる

MT4標準の標準偏差を入れる
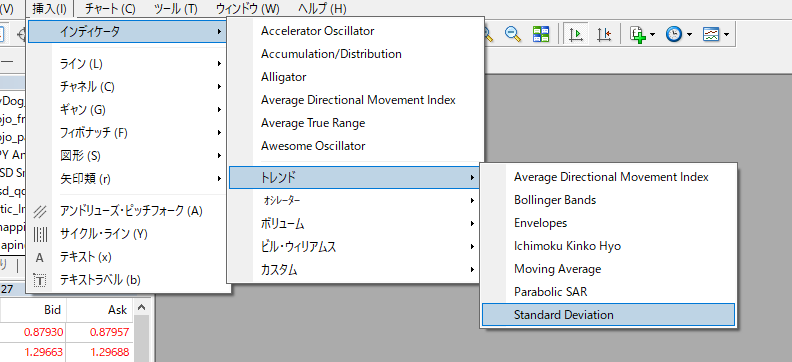
MT4には、標準偏差が最初から入っています。メニューの「挿入」→「インディケータ」→「トレンド」→「Standard Deviation」を選ぶと、設定画面が開きます。

初期設定の意味

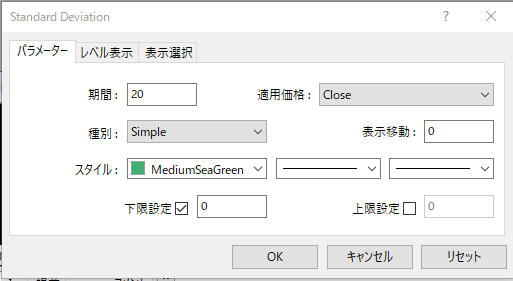
設定画面の初期値は、期間20、種別(移動平均)がSimple、適用価格がClose、表示移動が0でした。期間は何本の終値で測るか、種別は平均の種類、適用価格は使う価格、表示移動は線を左右にずらす本数です。ボリンジャーバンドの標準偏差と同じ計算なので、初期値のまま使うと、バンドの幅と数字がそろいます。MT5の初期値は、実画面では確かめていません。
アドバイスMT4の初期値は、期間20・Simple・Closeだったよ。MT5は画面で確かめていないよ。
標準偏差インジケーターのダウンロード|配布ファイルと置き場所
配布している標準偏差インジケーター
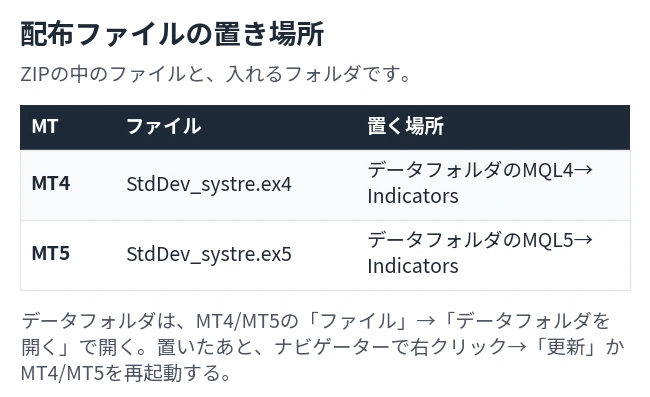
シストレ.COM会員なら無料でダウンロードできます。次のボタンから、MT4版「StdDev_systre.ex4」とMT5版「StdDev_systre.ex5」をまとめてダウンロードできます(ZIP形式)。
導入の手順
- ダウンロードしたZIPを解凍し、MT4なら
StdDev_systre.ex4、MT5ならStdDev_systre.ex5を取り出します。 - MT4/MT5で「ファイル」→「データフォルダを開く」を押し、MT4は「MQL4」→「Indicators」、MT5は「MQL5」→「Indicators」にファイルを入れます。
- MT4/MT5を再起動するか、ナビゲーターで右クリックして「更新」を押します。
- ナビゲーターの
StdDev_systreをチャートにドラッグ&ドロップします。
注意事項
- このインジケーターは、シストレ.COMの登録口座で使えます。認証されていない口座では使えません。
- 無料配布のサンプルです。商用利用と再配布は禁止です。
アドバイスファイルはMT4ならMQL4、MT5ならMQL5のIndicatorsに入れてね。置いたあとは「更新」を忘れずに。
要点
・標準偏差は、値が平均のまわりで散らばる大きさを表す数。MT4/MT5の標準偏差は、Nで割る計算で、初期値は期間20・Simple・Close(MT4の実画面で確認)
・Dukascopy のティックから作った5通貨の足で、直前20本の帯の外に次の1本の変化が出た割合は、±2σの外が日足7.7%・1時間足8.5%(正規分布は4.55%)、±3σの外が2.0%と3.0%(同0.27%)
・ボリンジャーバンドの帯に終値がいた割合は、日足で±1σが46.4%、±2σが88.0%、±3σが99.4%
・標準偏差は続く傾向がある。今が最小の段なら次も最小が46%。ただし倍率は、最小の段で1.18倍、最大の段で0.77倍と、真ん中に戻る方向
・損切り幅を標準偏差の1倍にすると、損切りに届いた日の割合は34〜24%と、固定幅の18〜43%より差が小さくなった
・測っていないのは、売買の損益、勝率、MT5の初期値
標準偏差のよくある質問
標準偏差とは何ですか?
値が平均のまわりでどれくらい散らばっているかを表す数です。差を2乗して平均し、平方根をとって出します。FXでは値動きの大きさ(ボラティリティ)の目安に使います。
FXで標準偏差はどう使いますか?
ボリンジャーバンドの帯の幅、値動きの大きさの目安、損切り幅やロットを決める基準に使います。売買の損益は測っていないので、使い方の良し悪しはこの記事では言えません。
MT4の標準偏差の初期設定はいくつですか?
期間20、種別Simple、適用価格Close、表示移動0です。MT4の実画面で確認しました。MT5の初期値は確認していません。
ボリンジャーバンドの±2σの中に95%が入りますか?
実測では、95%には届きませんでした。5通貨の日足で、終値が±2σの中にいた割合は88.0%でした。次の1本の変化が±2σの外に出た割合も、日足7.7%で、正規分布の4.55%を上回りました。
標準偏差が小さいと、そのあと大きく動きますか?
大きく動くとは言えませんでした。今の標準偏差が最小の段のとき、次の20日の標準偏差は今の1.18倍(中央値)で、次も最小の段になったのは46%、最大の段になったのは5%でした。
MT4とMT5のどちらでも使えますか?
どちらでも使えます。配布ZIPに、MT4用のex4とMT5用のex5が入っています。
標準偏差のまとめ
標準偏差は、値が平均のまわりで散らばる大きさを表す数で、MT4/MT5のものはNで割る計算です。Dukascopy のティックから作った5通貨の足(2016年1月〜2026年10月)では、直前20本の標準偏差で作った帯の外に次の1本が出た割合が、±2σで日足7.7%・1時間足8.5%、±3σで2.0%と3.0%でした。正規分布で見積もるより、大きな動きが多く起きています。
標準偏差の大きさは次の20日に引き継がれますが、小さいときはやや大きくなり、大きいときは小さくなる方向に戻ります。損切り幅やロットを標準偏差に合わせると、損切りに届く割合のばらつきは減りました。測っていない売買の損益や、MT5の初期値は、自分の環境で確かめてから使ってください。ボリンジャーバンドはボリンジャーバンドの記事、MT4の使い方はMetaTraderの記事にまとめています。
この記事はFXの手法の情報提供で、特定の取引をすすめるものではありません。FXには価格変動のリスクがあり、元本を超える損失が出ることもあります。取引は自己責任で、リスク管理を自分で決めて行ってください。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。




この記事を書いた人

関連記事
-
 スプレッドとは?仕組み・計算方法・取引コスト
-
MT4 右側 価格表示の見方|価格軸・現在値ライン・チャートシフトを整理
-
FXエンベロープの設定と偏差の決め方|時間足・通貨別に測った外の割合
-
通貨ペアの種類と選び方|メジャー・クロス・エキゾチックの違いと14ペアの実測
-
シャープレシオとは|式の計算手順と、5通貨10年の実測でわかる値のぶれ
-
FX専業トレーダーになるには?必要資金・税金・やめどきを10年の自社計測つきで解説
-
裁量トレードとは?初心者向け基礎知識からEA(自動売買)との違い、メリット・デメリットまで
-
【完全ガイド】Adaptive RSI FXとは?賢く市場を読むための最新テクニカル分析法