
シャープレシオとは|超過リターンを標準偏差で割った値
シャープレシオの式と3つの材料
シャープレシオは、リスク1単位あたりに、無リスク金利を上回るリターンをどれだけ得たかを表します。式は、(平均リターン − 無リスク金利)÷ リターンの標準偏差です。材料は、平均リターン、無リスク金利、標準偏差の3つです。標準偏差は、リターンのばらつきの大きさです。
無リスク金利には、国債の利回りなどを使います。この記事の測定では、無リスク金利を0にして、価格の変化だけを見ています。無リスク金利を0にすると、式は「平均リターン ÷ 標準偏差」になります。
USD/JPYの10年で計算する
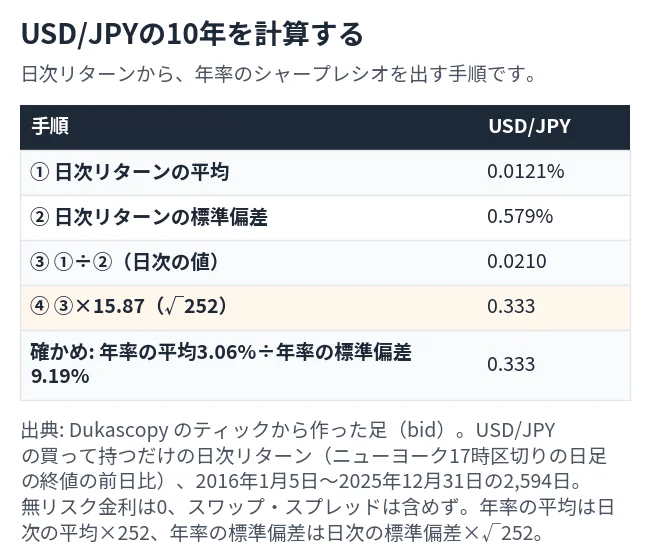
図の手順で、USD/JPYの10年を計算しました。日次リターンは、ニューヨーク17時区切りの日足の終値の前日比です。平均は0.0121%、標準偏差は0.579%で、割ると日次の値は0.0210になります。これに、1年の営業日数の平方根にあたる15.87(252の平方根)をかけると、年率で0.333です。
確かめとして、平均を年率(日次の平均×252で3.06%)に、標準偏差を年率(日次の標準偏差×15.87で9.19%)にして割っても、0.333になりました。日次の値に15.87をかけることと、年率にした平均を年率にした標準偏差で割ることは、同じ計算です。
仮のファンド3本で計算する
下の表は、説明用の仮のファンドです。無リスク金利は、どれも1.0%としています。
| ファンド | 平均リターン | 標準偏差 | シャープレシオ |
|---|---|---|---|
| A | 6.5% | 5.0% | 1.10 |
| B | 8.0% | 9.0% | 0.78 |
| C | 5.0% | 3.0% | 1.33 |
平均リターンが最も高いのはBの8.0%ですが、シャープレシオが最も高いのはCの1.33です。標準偏差が小さいほど、同じ超過リターンでも値は大きくなります。値の大小は、リスクの大きさとの比で決まります。
 アドバイス
シャープレシオは、平均を標準偏差で割った値だよ。USD/JPYの10年は、日次の0.0210に15.87をかけて0.333になったね。
シャープレシオの年率換算|日次と月次の求め方で比べる
日次の値に√252、月次の値に√12をかける
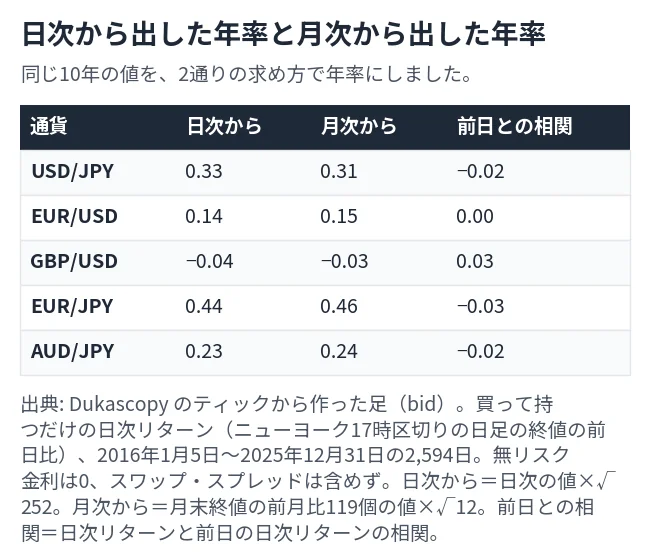
シャープレシオは、リターンを測る間隔で、値の大きさが変わります。日次のリターンで出した値は、1年を252営業日として、252の平方根(15.87)をかけて年率にします。月次のリターンで出した値は、12の平方根(3.46)をかけます。この換算は、リターンが前の期間と無関係に出ている(相関がない)ことを前提にしたやり方です。
5通貨で、日次から出した値と、月末終値の前月比119個から出した値を比べました。差は最大でも0.02です。日次リターンと前日の日次リターンの相関も、−0.03〜0.03で、ほぼ0でした。この10年の5通貨では、前日のリターンが、翌日のリターンに残る様子はありませんでした。
年率換算で変わる点
この測定のデータは、1年に259〜260日あります。252のかわりに、実際の1年あたりの日数259.4を使うと、値は約1.5%大きくなり、USD/JPYは0.333から0.338です。年率の値は、何日で1年とみなすかでも、少し変わります。
年率の値を比べるときは、日次か月次か、何日で1年としたかを、先に確かめます。この測定の5通貨では、前日との相関がほぼ0だったので、日次と月次の差は小さくなりました。ほかの商品や期間で同じになるかは、測っていません。
アドバイス5通貨では、日次から出した値と月次から出した値の差は、最大でも0.02だったよ。前日との相関も、ほぼ0だったね。
シャープレシオの目安|1年・3年の値はどれくらいぶれるか

1年ごとの値と並べ替えの範囲
同じ10年の中でも、1年ごとの値は大きく動きました。USD/JPYは、2020年が−0.49、2021年が1.95です。通貨ごとの1年の値の範囲は、USD/JPYが−0.49〜1.95、EUR/USDが−1.21〜1.81、GBP/USDが−1.17〜1.03、EUR/JPYが−0.87〜1.63、AUD/JPYが−1.24〜0.72でした。50個のうち、マイナスは22個、1を超えたのは11個です。
この動きが、偶然のぶれでどれくらい出るかを、並べ替えで調べました。通貨ごとに、10年分の日次リターンを無作為に並べ替えて、252日ずつ区切り、区切りごとにシャープレシオを出します。これを3,000回くり返し、5〜95%の範囲をまとめました。灰色の帯が、その範囲です。範囲は通貨ごとに3.1〜3.2の幅があり、USD/JPYでは−1.23〜1.95でした。
1年ごとの50個のうち、48個が範囲に入りました。外れた2個は、どちらも上側です。USD/JPYの2021年(1.95)は上限を0.01未満だけ上回り、EUR/USDの2017年(1.81)は上限の1.70を上回りました。範囲が90%なので、50個なら5個ほど外れても不思議でなく、外れた数は、それより少ないです。
3年ごとの値と並べ替えの範囲

3年ごとに分けると、値のぶれは小さくなりました。点は、2016〜2018年・2019〜2021年・2022〜2024年の3個で、5通貨で15個です。15個の範囲は−0.39〜1.00で、並べ替えの範囲の幅も、1年の3.1〜3.2から、1.6に縮みました。15個すべてが範囲に入りました。
それでも、3年の値が、10年の値と同じ向きとは限りません。USD/JPYは、2016〜2018年が−0.25、2022〜2024年が1.00で、10年全体の0.33を挟んで動きました。3年の15個のうち、プラスは8個、マイナスは7個です。並べ替えの値の標準偏差は、1年が0.95〜0.96、3年が0.48〜0.49でした。
「1以上が良い」という目安
シャープレシオの目安として、「1以上が良い」と書かれることがあります。シャープレシオを提案したSharpe(1994)の論文には、そうした基準の数字は書かれていません。この測定でも、1を超えた1年の値は11個ありましたが、同じ通貨の10年全体の値は、最大でも0.44です。1年の値が1を超えても、その通貨が長く続けて1を超えるとは限りませんでした。
アドバイス1年ごとの値は、50個のうち48個が並べ替えの範囲に入ったよ。3年ごとは、15個すべてが入ったね。
シャープレシオの限界|ソルティノレシオ・最大ドローダウンと並べる
ソルティノレシオと最大ドローダウンの出し方
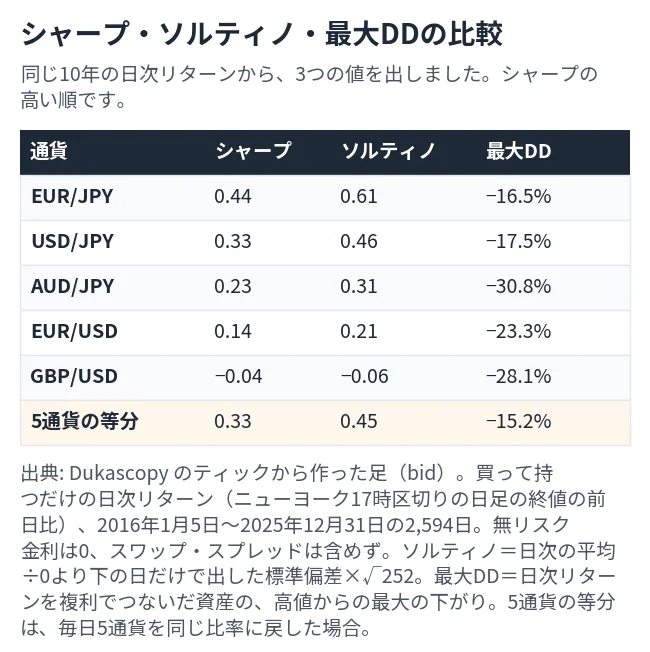
シャープレシオは、上がるぶれも下がるぶれも、同じリスクとして標準偏差に入れます。ソルティノレシオは、平均を、0より下の日だけで出した標準偏差で割って、年率にした値です。最大ドローダウンは、日次リターンを複利でつないだ資産が、高値からどれだけ下がったかの最大です。ドローダウンの見方は、ドローダウンの記事にまとめています。
同じデータで並べた結果
シャープレシオの高い順は、EUR/JPYが0.44、USD/JPYが0.33、AUD/JPYが0.23、EUR/USDが0.14、GBP/USDが−0.04です。ソルティノレシオも同じ順で、それぞれ0.61・0.46・0.31・0.21・−0.06でした。ソルティノレシオは、シャープレシオの1.4倍ほどの値になり、5通貨とも並びは変わりませんでした。
最大ドローダウンは、並びが違います。浅い順では、EUR/JPYが−16.5%、USD/JPYが−17.5%、EUR/USDが−23.3%、GBP/USDが−28.1%、AUD/JPYが−30.8%です。AUD/JPYは、シャープレシオが3番目に高い0.23なのに、最大ドローダウンは5通貨で最も深い−30.8%でした。シャープレシオが高い順に、下がり方が浅いとは限りません。
シャープレシオは、平均と標準偏差の2つだけから出る値です。下がりが続いた長さや、深さは入っていません。比べるときは、最大ドローダウンも並べます。
アドバイスソルティノレシオで並べても、順位はシャープレシオと同じだったよ。でも最大ドローダウンは、AUD/JPYが−30.8%で最も深かったね。
シャープレシオの使い方|組み合わせたときの変化を測る
5通貨を等分にした場合
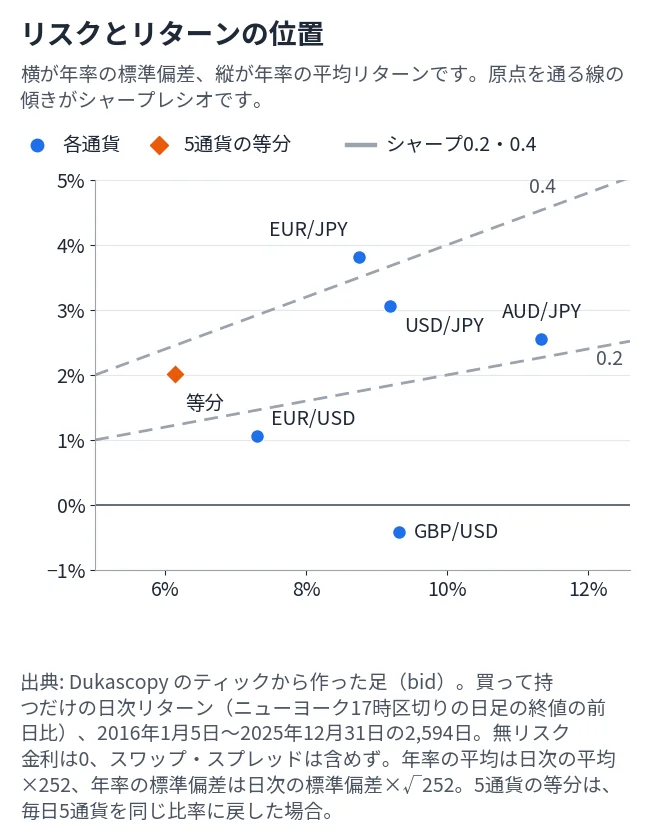
図は、横が年率の標準偏差、縦が年率の平均リターンです。原点を通る線の傾きが、シャープレシオにあたります。毎日5通貨を同じ比率に戻した等分では、年率の標準偏差が6.13%で、5通貨ごとの7.30〜11.34%より小さくなりました。通貨どうしの相関は−0.45〜0.70で、5通貨の平均は0.29です。
等分のシャープレシオは0.33で、USD/JPYと同じ値でした。最も高いEUR/JPYの0.44は、上回りませんでした。最大ドローダウンは、等分が−15.2%で、5通貨のどれよりも浅い結果でした。標準偏差が下がった分、ドローダウンも浅くなりましたが、シャープレシオは、5通貨の中で最も高い値にはなりませんでした。
仮のポートフォリオで比べる
下の表は、説明用の仮のポートフォリオです。無リスク金利は1.0%としています。
| 配分 | 平均リターン | 標準偏差 | シャープレシオ |
|---|---|---|---|
| 株80%・債券20% | 7.5% | 10.0% | 0.65 |
| 株50%・債券50% | 6.0% | 6.0% | 0.83 |
| 株30%・債券70% | 5.0% | 4.0% | 1.00 |
この例では、シャープレシオが最も高いのは、株30%・債券70%の1.00です。平均リターンは、株が多いほど高くなります。シャープレシオが高い配分は、平均リターンが最も低い配分でもあります。値が高いことと、平均リターンが大きいことは、別のことです。
シャープレシオで比べるときの確認点
- 期間をそろえます。この測定では、1年ごとの値が−1.24〜1.95まで動きました。
- リターンの間隔と、年率にした日数をそろえます。日次か月次か、何日で1年としたかで、値が少し変わります。
- 無リスク金利の扱いをそろえます。0とするか、国債の利回りなどを引くかで、値が変わります。
- 最大ドローダウンを並べます。シャープレシオの順位と、下がり方の順位が、違う場合があります。
この測定は、買って持つだけの5通貨の日次リターンです。EAや手法の売買、スワップ、スプレッド、将来の値動きは含みません。シャープレシオは、過去の値動きから出した値で、これからの損益を示すものではありません。
アドバイス5通貨を等分にすると、標準偏差は6.13%まで下がったよ。でもシャープレシオは0.33で、EUR/JPYの0.44より低かったね。
要点
・シャープレシオは、(平均リターン − 無リスク金利)÷ 標準偏差。USD/JPYの10年(日次2,594日)は、日次の0.0210に15.87をかけて、年率0.333
・日次から出した年率と月次から出した年率の差は、5通貨で最大0.02。日次リターンの前日との相関は−0.03〜0.03
・1年ごとの値は、5通貨で−1.24〜1.95。並べ替えの範囲に、50個中48個が入った。3年ごとは、15個すべてが入った
・10年全体の値は、5通貨で−0.04〜0.44。1を超えた1年の値は、50個中11個
・ソルティノレシオの順位は、シャープレシオと同じ。最大ドローダウンは、AUD/JPYが−30.8%で最も深い
・測っていないのは、EAや手法の売買、スワップ、スプレッド、将来の損益
シャープレシオのよくある質問
シャープレシオの目安はいくつですか?
決まった基準は確かめられませんでした。提案した論文に、基準の数字は書かれていません。買って持つだけの5通貨では、10年全体が−0.04〜0.44、1年ごとが−1.24〜1.95でした。
シャープレシオが高いEAは、良いEAですか?
高いだけでは言えません。この測定では、シャープレシオが3番目に高かったAUD/JPYが、最大ドローダウンは最も深くなりました。取引回数や期間も、あわせて確かめます。
無リスク金利を変えると、値は変わりますか?
変わります。引く金利が大きいほど、分子が小さくなり、値は下がります。0としているか、国債の利回りを使っているかを、先に確かめます。
ソルティノレシオとは、何が違いますか?
割る標準偏差の出し方が違います。シャープレシオは全ての日で、ソルティノレシオは0より下の日だけで出します。5通貨では、ソルティノレシオが1.4倍ほどの値で、順位は同じでした。
何年分のデータで測ればよいですか?
長いほど、ぶれは小さくなります。並べ替えの値の標準偏差は、1年で0.95〜0.96、3年で0.48〜0.49でした。比べる相手と、期間をそろえます。
シャープレシオのまとめ
シャープレシオは、(平均リターン − 無リスク金利)÷ 標準偏差で出す、リスク1単位あたりの超過リターンです。Dukascopy のティックから作った足で、5通貨を買って持つだけの日次リターン(2016年1月5日〜2025年12月31日の2,594日)を測ると、10年全体の年率の値は−0.04〜0.44でした。日次から出した年率と月次から出した年率の差は、最大0.02です。
1年ごとの値は−1.24〜1.95まで動き、50個中48個が、並べ替えの範囲に入りました。3年ごとの15個は、すべて範囲に入っています。ソルティノレシオの順位はシャープレシオと同じで、最大ドローダウンの順位は違いました。測っていないEAの売買や将来の損益は、自分のデータで確かめてから使ってください。
この記事は指標の情報提供で、特定の取引をすすめるものではありません。FXには価格変動のリスクがあり、元本を超える損失が出ることもあります。取引は自己責任で、リスク管理を自分で決めて行ってください。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。




この記事を書いた人

関連記事
-
 スプレッドとは?仕組み・計算方法・取引コスト
-
MT4 右側 価格表示の見方|価格軸・現在値ライン・チャートシフトを整理
-
FXエンベロープの設定と偏差の決め方|時間足・通貨別に測った外の割合
-
通貨ペアの種類と選び方|メジャー・クロス・エキゾチックの違いと14ペアの実測
-
FX専業トレーダーになるには?必要資金・税金・やめどきを10年の自社計測つきで解説
-
裁量トレードとは?初心者向け基礎知識からEA(自動売買)との違い、メリット・デメリットまで
-
【完全ガイド】Adaptive RSI FXとは?賢く市場を読むための最新テクニカル分析法
-
インフレ率 / デフレ率 FX完全ガイド:為替相場への影響と投資戦略