海外FXの税金の区分|国内業者との違い
国内業者のFXの税
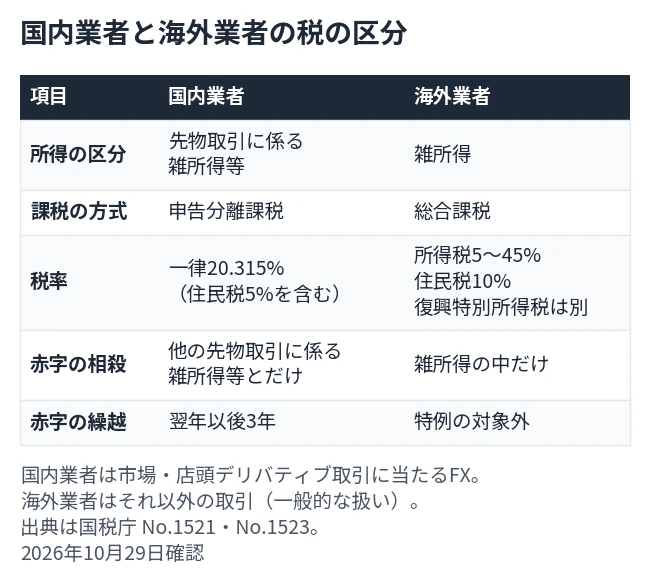
金融商品取引法の市場デリバティブ取引、または第一種金融商品取引業者・登録金融機関が相手の店頭デリバティブ取引に当たるFXは、他の所得と分けて「先物取引に係る雑所得等」になります。所得税15%と地方税5%の申告分離課税で、2026年分は所得税に2.1%の復興特別所得税が加わるため、合計は20.315%です(国税庁 No.1521)。
損失は、ほかの先物取引に係る雑所得等と通算できます。通算しても引き切れない損失は、一定の要件のもとで、翌年以後3年間の先物取引に係る雑所得等から引けます(国税庁 No.1521・No.1523)。
海外業者のFXの税
市場デリバティブ取引にも店頭デリバティブ取引にも当たらない取引の差益は、一般的には雑所得として総合課税になります。課税総所得金額に応じた超過累進税率で、所得税は5%から45%の7段階です(国税庁 No.1521・No.2260)。住民税は10%が加わります。
損失は雑所得の範囲内でだけ通算でき、ほかの所得や、申告分離課税の先物取引に係る雑所得等とは通算できません(国税庁 No.1521)。3年間の繰越控除は先物取引の差金等決済に係る損失の制度なので、表では特例の対象外としています(国税庁 No.1523)。
どちらの扱いになるかは、取引の種類と取引相手で決まります。自分の業者の扱いは、税務署に確かめてください。なお、令和9年1月1日以後に生ずる所得は、復興特別所得税が1.1%に下がり、防衛特別所得税が加わります(国税庁 No.1521)。この記事の計算は、2026年分の2.1%で行っています。
 アドバイス
国内業者は申告分離で20.315%、海外業者は総合課税だよ。赤字の3年繰越は、国内業者の制度なんだ。
海外FXの税金の計算|給与0・400・800万円の人で実測
計算の前提
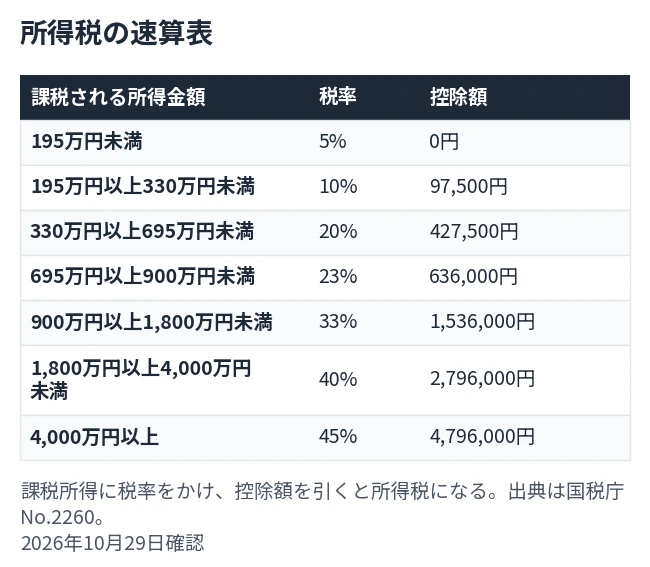
所得税は、図の速算表で計算しました。給与などの課税所得(所得控除のあと)が0万円・400万円・800万円の人に、FXの利益を足したとき、増える税額です。税額は、所得税、復興特別所得税(所得税の2.1%)、住民税10%の合計です。国内業者は、利益に一律20.315%をかけています。
海外業者の税額は、給与とFXの利益を合わせた課税所得の税額から、給与だけの課税所得の税額を引いて求めました。2026年分の税率で、経費やほかの控除、社会保険料・国民健康保険料への影響、住民税の均等割は入れていません。国内業者の計算は、国内の登録業者との取引の場合です。
利益別の税額
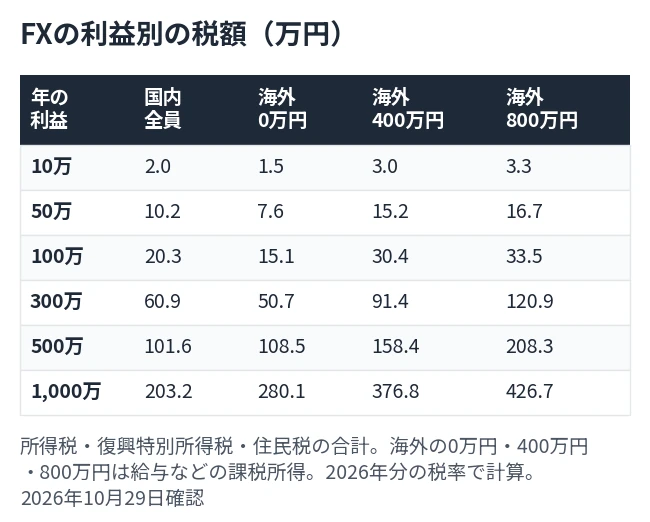
利益100万円の税額は、国内業者が全員20.3万円です。海外業者は、給与などの課税所得が0万円の人で15.1万円、400万円の人で30.4万円、800万円の人で33.5万円でした。表の「国内全員」は、給与の額に関わらず同じ額です。
利益1,000万円では、国内業者が203.2万円、海外業者は0万円の人で280.1万円、400万円の人で376.8万円、800万円の人で426.7万円でした。
利益に対する税額の割合
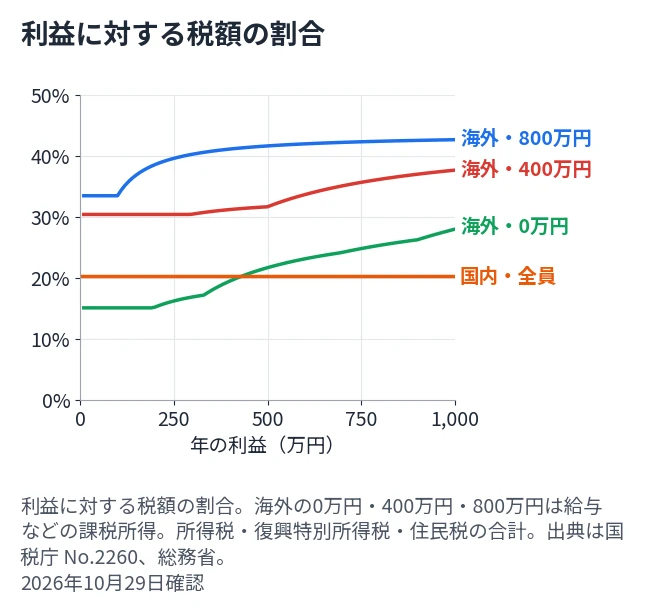
国内業者は、利益の額に関わらず20.3%です。海外業者は、利益が増えるほど高い税率の区分に入るため、割合が上がります。利益100万円では、800万円の人が33.5%、400万円の人が30.4%、0万円の人が15.1%です。利益1,000万円では、それぞれ42.7%、37.7%、28.0%になりました。
0万円の人は、利益約430万円で国内業者の20.3%を超えます。400万円と800万円の人は、利益10万円の時点から、国内業者の20.3%より高い割合でした。
国内業者との税額の差
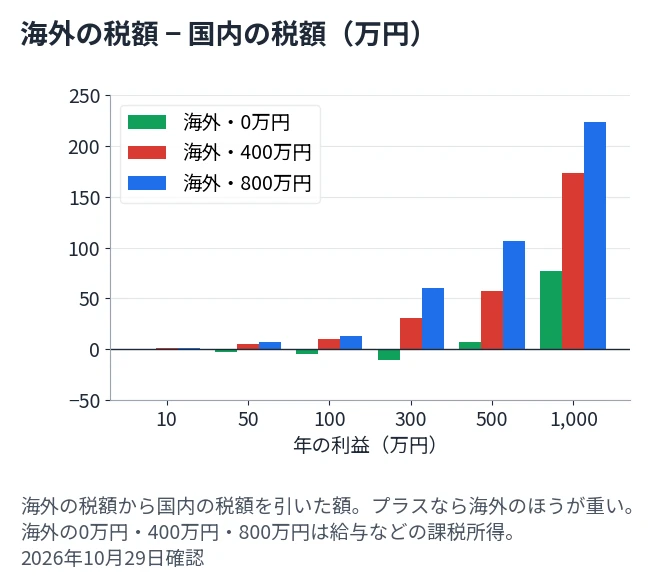
海外業者の税額から国内業者の税額を引くと、0万円の人は、利益10万円で−0.5万円、300万円で−10.3万円と、海外のほうが少なくなります。利益500万円では+6.9万円、1,000万円では+77.0万円で、海外のほうが多くなりました。
400万円の人は、利益10万円で+1.0万円、300万円で+30.5万円、1,000万円で+173.7万円です。800万円の人は、利益10万円で+1.3万円、300万円で+59.9万円、1,000万円で+223.6万円でした。給与などの課税所得が高いほど、差が大きくなります。
利益100万円の内訳
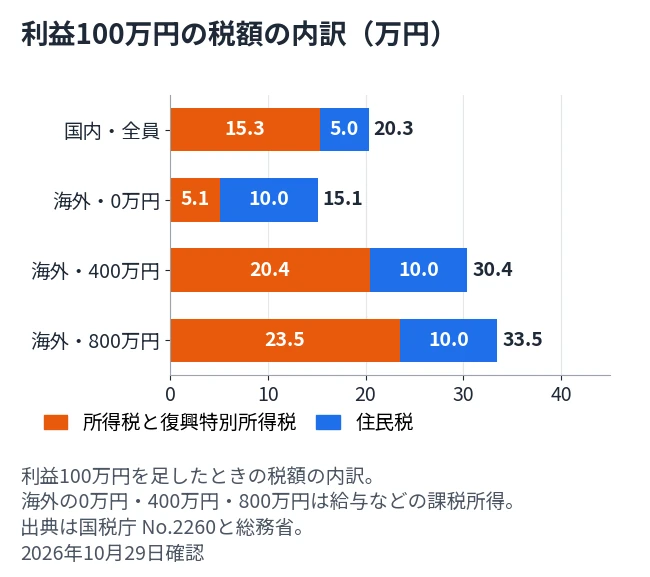
利益100万円の税額を分けると、国内業者は所得税と復興特別所得税が15.3万円、住民税が5.0万円です。海外業者は、住民税がどの給与でも10.0万円で、所得税と復興特別所得税が、0万円の人で5.1万円、400万円の人で20.4万円、800万円の人で23.5万円でした。
| 給与などの課税所得 | 海外が少ない利益 | 利益1,000万円の差 |
|---|---|---|
| 0万円 | 約430万円まで | +77.0万円 |
| 400万円 | なし | +173.7万円 |
| 800万円 | なし | +223.6万円 |
表の「利益1,000万円の差」は、海外業者の税額から国内業者の税額を引いた額で、プラスなら海外のほうが多いことを表します。「海外が少ない利益」は、利益10万円から1,000万円の範囲で、海外の税額が国内より少ない場合です。計算の条件は、前の小節までと同じです。
この計算は、税額の差を示すものです。どちらの業者を使うほうがよいかは、示していません。経費や控除、国民健康保険料などの条件が違えば、結果は変わります。
アドバイス給与などの課税所得が400万円と800万円の人は、利益10万円から海外のほうが税額が多いよ。0万円の人は、利益約430万円で逆になるんだ。
海外FXで確定申告が必要になる条件|給与20万円のルール
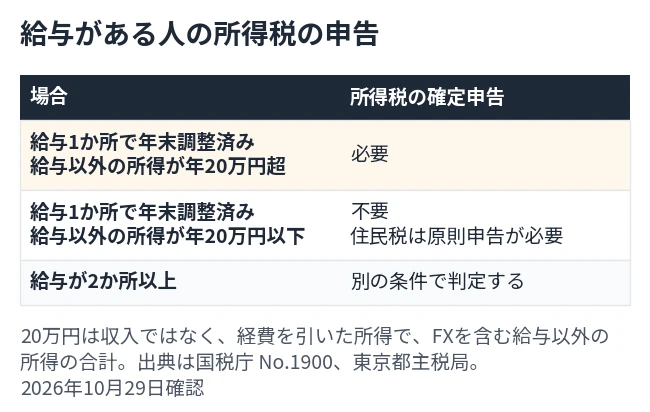
給与がある人
給与を1か所から受け、その全部が源泉徴収されている人は、給与所得と退職所得を除いた各種の所得金額の合計が20万円を超えると、確定申告が必要です(国税庁 No.1900)。この20万円は収入ではなく所得金額なので、FXの利益から必要経費を引いた額で判定します。
給与を2か所以上から受けている人は、年末調整されなかった給与の収入金額と、各種の所得金額の合計が20万円を超えると申告が必要です。ただし、給与の収入金額の合計から所得控除(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、各種の所得金額が20万円以下なら不要です(国税庁 No.1900)。
給与がない人
給与がない人は、その年の所得金額の合計が所得控除の合計額を超え、超える額に税額が出る場合に、確定申告が必要です(国税庁 No.2020)。
住民税の申告
給与所得者が20万円のルールで所得税の確定申告をしない場合でも、住民税にはこのルールがないため、FXの利益は市区町村への申告が必要です(東京都主税局)。申告の要否や期間は自治体ごとに案内があるため、お住まいの市区町村に確かめてください。
アドバイス給与がある人は、給与以外の所得が年20万円を超えるかが目安だよ。この20万円は、経費を引いたあとの所得なんだ。
海外FXの確定申告の手順と期限|5手順と納付方法
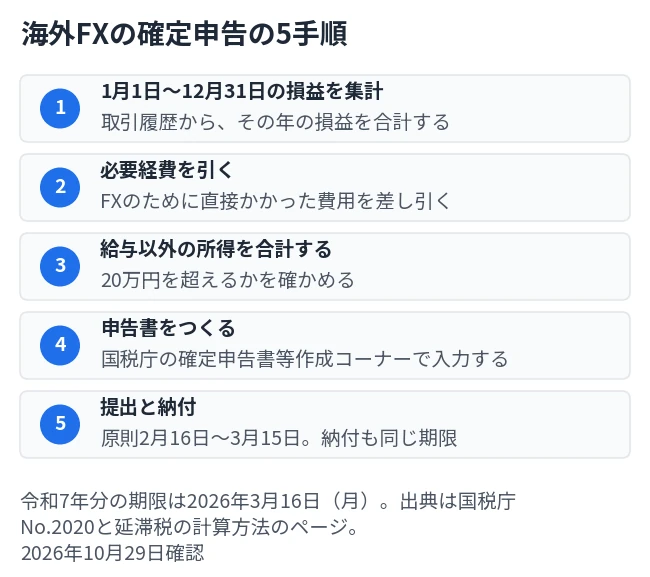
5つの手順
1つ目は、1月1日から12月31日までの1年間の損益を、取引履歴から合計することです。2つ目に、FXのために直接かかった費用を必要経費として引きます。3つ目に、給与以外の所得を合計して、20万円を超えるかを確かめます。
4つ目は、申告書をつくることです。国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入力すると、自宅で申告書の作成と提出ができ、必要な付表や明細書も自動で作られます(国税庁 No.2020)。5つ目が、提出と納付です。
期限と納付方法
申告と納付の期限は、原則として翌年3月15日で、申告期間は2月16日から3月15日までです(国税庁 No.2020)。令和7年分は、3月15日が日曜日だったため、期限が2026年3月16日になりました。
申告書を出したあとに、税務署から納付書が送られることはありません。納付は、振替納税、ダイレクト納付、インターネットバンキング、クレジットカード、スマホアプリ、コンビニ(QRコード)、現金の7つの方法から選びます(国税庁 No.2020)。
税務署や税理士に確かめること
この記事は、国税庁の公表している一般的な扱いをまとめたものです。取引している業者の扱い、経費にできる範囲、住民税の申告など、個別の事情は、税務署や税理士に確かめてください。国税庁には、税についての相談窓口があります。
アドバイス納付の期限も、申告と同じ3月15日だよ。振替納税なら、申告のあとに口座から引き落とされるんだ。
海外FXの税金の経費|引けるものと引けないもの
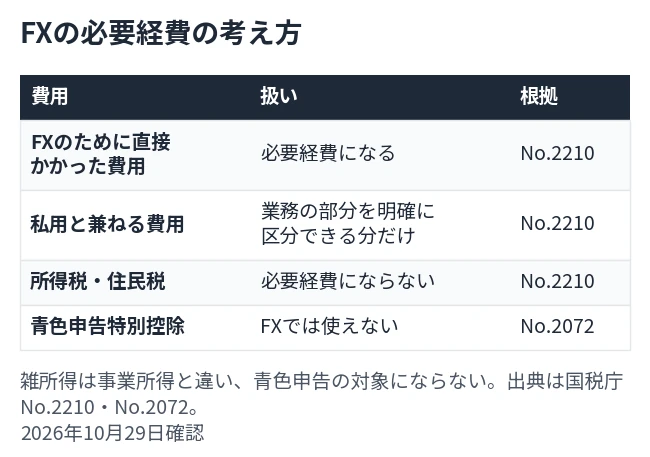
必要経費になる費用
必要経費は、所得を得るために直接必要だった費用です。販売費や一般管理費など、その年に生じた費用も含まれます(国税庁 No.2210)。FXの利益から引けるのは、FXのためにかかった費用で、どの費用が当たるかは個別に判断します。
必要経費にならない費用
所得税と住民税は、必要経費になりません。私用と兼ねる費用は、業務の部分を明確に区分できる場合に、その部分だけが必要経費になります(国税庁 No.2210)。
青色申告特別控除
青色申告特別控除は、不動産所得・事業所得・山林所得が対象です(国税庁 No.2072)。雑所得として申告するFXでは、使えません。
アドバイス必要経費は、FXのために直接かかった費用だけだよ。所得税と住民税は、経費にならないんだ。
海外FXの確定申告をしないとどうなる|加算税と延滞税
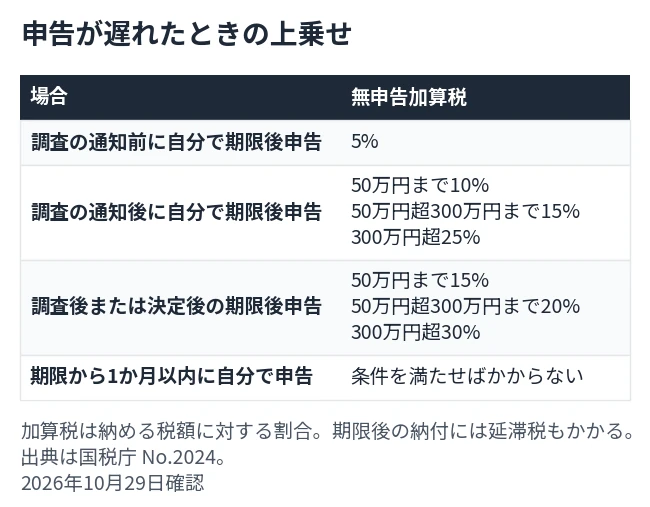
無申告加算税
期限までに申告しなかった場合は、無申告加算税がかかります。調査の通知前に自分で期限後申告をすれば5%です。通知後の自主申告は、50万円までが10%、50万円超300万円までが15%、300万円超が25%です(国税庁 No.2024)。
調査後や決定後の期限後申告は、50万円までが15%、50万円超300万円までが20%、300万円超が30%です。期限から1か月以内に自分で申告し、期限までに全額を納め、過去5年に加算税や重加算税を課されていないなどの条件を満たせば、無申告加算税はかかりません(国税庁 No.2024)。
延滞税
期限後に納めると、延滞税もかかります。令和8年は、期限の翌日から2か月を過ぎるまでが年2.8%、それ以後が年9.1%です(国税庁 延滞税の計算方法)。
アドバイス期限から1か月以内に自分で申告して全額納めれば、無申告加算税がかからない場合があるよ。条件は表で確かめてね。
要点
・国内の登録業者のFXは申告分離の20.315%、海外業者のFXは一般的には雑所得の総合課税(所得税5〜45%と住民税10%)
・損失の3年繰越は先物取引に係る雑所得等の制度で、海外業者の損失は雑所得の範囲内の通算だけ
・給与などの課税所得が400万円と800万円の人は、利益10万〜1,000万円の6通りすべてで、海外のほうが税額が多い
・0万円の人は、利益約430万円まで海外のほうが少なく、1,000万円では海外が77.0万円多い
・給与がある人は、給与以外の所得が年20万円を超えると確定申告が必要。申告と納付は原則3月15日まで
・期限後の申告は、無申告加算税5〜30%と、延滞税年2.8%・9.1%(令和8年)がかかる
海外FXの税金と確定申告のよくある質問
海外FXの税率はいくらですか?
一般的には雑所得の総合課税です。所得税は課税所得に応じて5〜45%で、住民税10%が加わります。
海外FXは、いくらから確定申告が必要ですか?
給与がある人は、給与以外の所得が年20万円を超えたときです。経費を引いた所得で判定します。給与がない人は、所得が所得控除を超えて税額が出る場合です。
海外FXの損失は、翌年に繰り越せますか?
3年間の繰越控除の対象外です。損失は、その年の雑所得の範囲内で通算できます。
海外FXの経費には何が入りますか?
FXのために直接かかった費用です。所得税と住民税は入りません。私用と兼ねる費用は、業務の部分を区分できる分だけです。
確定申告をしないと、どうなりますか?
無申告加算税と延滞税がかかります。自分で期限後に申告すれば、通知前なら加算税は5%です。
国内FXと海外FXで、税額はどれだけ違いますか?
給与などの課税所得で決まります。利益100万円は、国内が20.3万円、海外は0万円の人で15.1万円、400万円の人で30.4万円、800万円の人で33.5万円でした。
海外FXの税金と確定申告のまとめ
国内の登録業者のFXは申告分離の20.315%、海外業者のFXは一般的には雑所得の総合課税です。2026年分の税率で、年の利益10万〜1,000万円を計算すると、給与などの課税所得が400万円と800万円の人は、6通りすべてで海外のほうが税額が多くなりました。0万円の人は、利益約430万円までは海外のほうが少なく、1,000万円では海外が77.0万円多くなりました。
給与がある人は、給与以外の所得が年20万円を超えると確定申告が必要で、申告と納付は原則3月15日までです。期限後の申告には、無申告加算税と延滞税がかかります。この記事の計算は、経費やほかの控除を入れていません。自分の業者の扱いや、実際の税額は、税務署や税理士に確かめてください。

この記事はFXの税務の情報提供で、特定の取引や業者をすすめるものではありません。税額は条件によって変わるため、実際の申告は税務署や税理士に確認してください。FXには価格変動のリスクがあり、元本を超える損失が出ることもあります。
⚠ リスクに関する注意事項
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。FX取引はレバレッジ取引の特性上、預託した証拠金以上の損失が生じる可能性があります。取引の際は、ご自身の判断と責任において行ってください。詳しくは特定商取引法に基づく表記をご確認ください。




この記事を書いた人

関連記事
-
 スプレッドとは?仕組み・計算方法・取引コスト
-
MT4 右側 価格表示の見方|価格軸・現在値ライン・チャートシフトを整理
-
FXエンベロープの設定と偏差の決め方|時間足・通貨別に測った外の割合
-
通貨ペアの種類と選び方|メジャー・クロス・エキゾチックの違いと14ペアの実測
-
シャープレシオとは|式の計算手順と、5通貨10年の実測でわかる値のぶれ
-
FX専業トレーダーになるには?必要資金・税金・やめどきを10年の自社計測つきで解説
-
裁量トレードとは?初心者向け基礎知識からEA(自動売買)との違い、メリット・デメリットまで
-
【完全ガイド】Adaptive RSI FXとは?賢く市場を読むための最新テクニカル分析法